Szél a tengeren – az offshore energia évtizede
Magazinunk eddig kevés figyelmet szentelt az energetikára, amely négy fő kategóriánk (víz, szennyvíz, biogáz, energetika) egyike. Az ágazat rohamos ütemben fejlődik, hogy kielégítse az emberiség gyorsan növekvő energiaigényét: az IEA szerint 2025-ben a globális áramfogyasztás 28 200 TWh volt, ami 2030-ra várhatóan 33 600 TWh-ra nő. A továbbiakban több figyelmet fordítunk az ágazatra, és rendszeresen publikálunk energetikai témájú tartalmakat.
Jó olvasást kívánunk az első ilyen cikkhez, amely a vízre telepített szélerőművekről szól!
A szél fizikája: miért számít a helyszín?
A szélenergia alapvetően a szél kinetikus energiájának elektromos energiává alakításán alapul. Az összefüggés nem lineáris: a teljesítmény a szélsebesség köbével arányos, ami azt jelenti, hogy egy alig 25%-kal erősebb szél közel kétszer annyi energiát jelent. Ez az összefüggés magyarázza, miért nem mindegy, hol áll a turbina.
Egy belső-európai helyszínen – például Közép-Németországban – az átlagos szélsebesség a rotoragy magasságában 5–6 m/s körül mozog, kapacitásfaktorral mérve ez 25–33%-ot jelent. Patagóniában, Dél-Amerika déli csücskén, ahol a nyugatról érkező időjárási rendszerek szinte akadálytalanul söpörnek végig, ez az érték elérheti a 60%-ot is – kivételes szárazföldi körülmény.
A tengeri helyszínek viszont szisztematikusan közelítenek ehhez a tartományhoz: a domborzati akadályok hiánya, a víz alacsonyabb felszíni érdessége és a stabilabb légnyomás-gradiens együttesen teszik energiatermelés szempontjából tágabbá és állandóbbá a tengeri szélerőforrást.
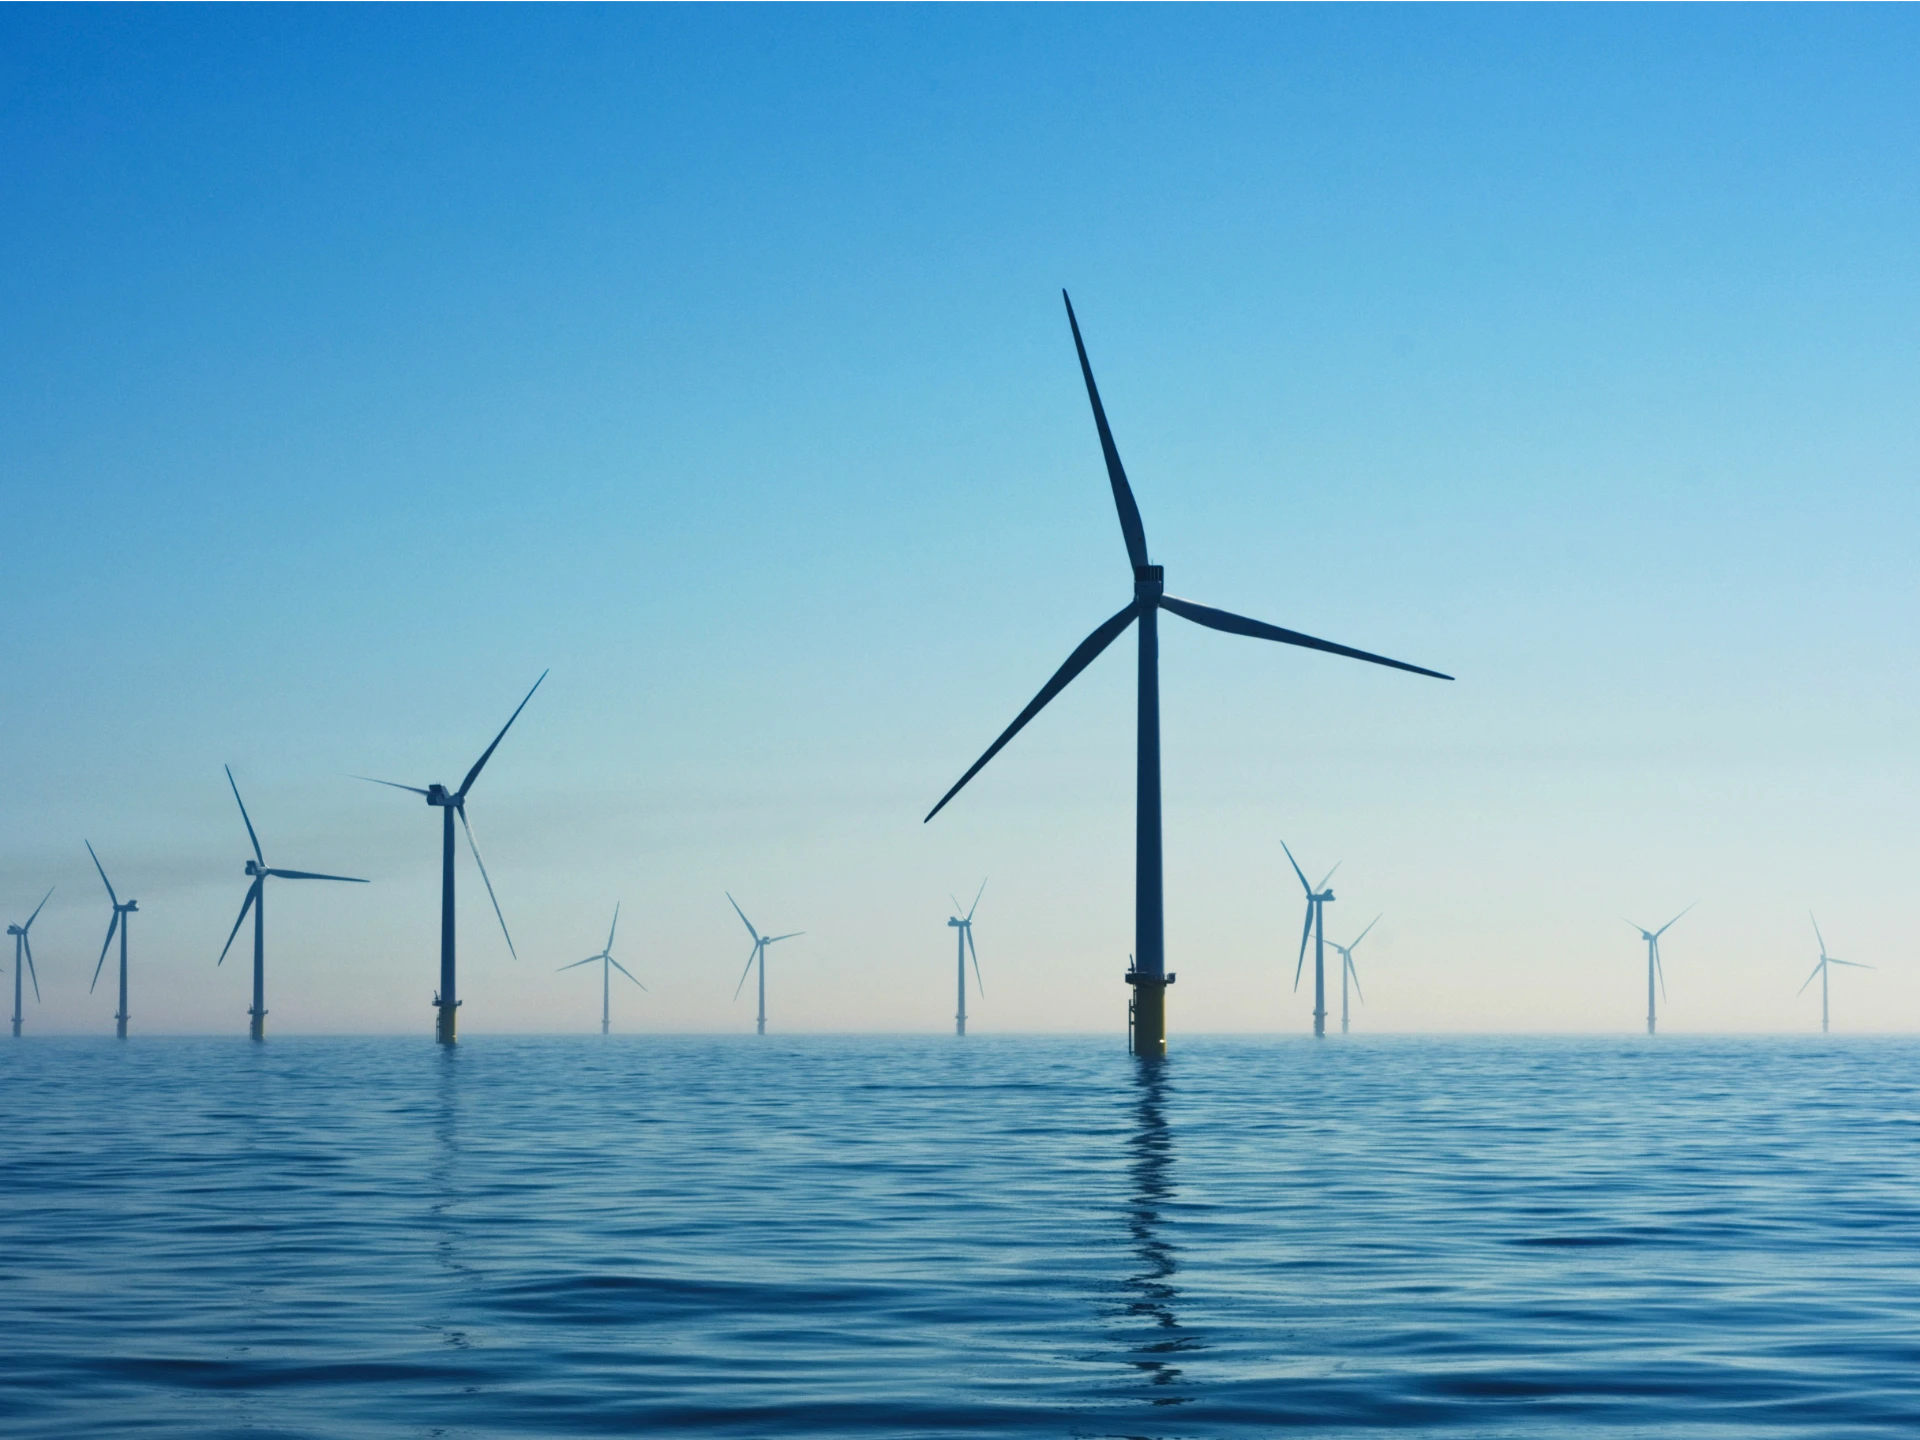
Az offshore turbinák olyan tengeri szélturbinák, melyek általában néhány száz métertől akár 100+ km-re a parttól helyezkednek el.
Tanvir és Etminan (2025) összehasonlító elemzése szerint az offshore turbinák tengelyvonali szélsebessége átlagosan ~9 m/s, az elért kapacitásfaktor meghaladja az 50%-ot, szemben a szárazföldi 30–40%-kal.
Az egységteljesítmény is más dimenziókban mozog: a legújabb offshore turbinák – mint a Dogger Bank farmon alkalmazott GE Haliade-X – 13–15 MW névleges teljesítménnyel dolgoznak, míg egy átlagos onshore gép 3–5 MW körül tetőzik.
Tengerről szállítva a rotorlapát-méret sem korlát: a Haliade-X 107 méteres lapátjai közúton nem lennének szállíthatók.
Rögzítve vagy lebegve?
Az offshore szélipar ma két fundamentálisan különböző telepítési megközelítéssel dolgozik, amelyek egymást nem helyettesíti, hanem kiegészíti.
Rögzített alapú rendszerek (fixed-bottom) esetén az acélcölöpök vagy gravitációs alapzat közvetlenül a tengerfenékbe rögzíti a turbinatornyot. Ez a technológia kereskedelmileg érett, és gazdaságosan üzemeltethető kb. 60 méter vízmélységig. Az Északi-tenger nagy részén – ahol a mélység jellemzően 20–40 méter – ez az optimális megoldás. A technológia eredményességét a számok is igazolják: a Horns Rev 2 dán szélfarm 11 éves átlagos kapacitásfaktora megközelítette az 50%-ot az üzemeltető saját mérései alapján.
Lebegő platformok (floating offshore wind, FOW) esetén a turbinát nem rögzítik a fenékhez: a szerkezetet úszó platform tartja, amelyet horgonyzókábelek kötnek az aljzathoz. Ez a megközelítés 60 méternél mélyebb vizeken való telepítésre nyitja meg a lehetőséget – és a világ tengeráramlatokban, szélben gazdag mélyvizű területeinek óriási potenciálját teszi kiaknázhatóvá. Robertson et al. (2025) szerint a lebegő turbinák már elérték a rögzített rendszerekkel összehasonlítható termelési hatékonyságot; a kihívás nem műszaki, hanem ipari: a FOW turbinák egyenként 8000 elektromos és mechanikus alkatrészt tartalmaznak, amelyek ipari szintű standardizálást és ellátásilánc-integrációt igényelnek.
A Hywind Scotland – az Equinor által üzemeltetett, 5 turbinás, 30 MW összkapacitású úttörő projekt a skót partoknál – az első kereskedelmi méretű lebegő offshore szélpark. Üzemeltetési adatok szerint az első öt évben 54%-os kapacitásfaktort ért el, csúcsévben 57%-ot – ez az Egyesült Királyság legjobb teljesítményű szélparkjává tette.
A Hywind Tampen (Norvégia, 88 MW) 2023-as teljes üzembe állása óta a világ legnagyobb lebegő offshore szélparkja, amelynek különlegessége, hogy közvetlenül olajplatformok villamosenergia-igényét látja el.
A piac valósága: számok, projektek, trendek
Az offshore szélipar 2024-es éve kettős képet mutat. A GWEC (2025) adatai szerint az év során 8 GW új kapacitás csatlakozott a hálózathoz – ez 26%-os visszaesés 2023-hoz képest, elsősorban kínai és európai ütemezési késések miatt. Ugyanakkor a hosszú távú kilátások soha nem voltak erősebbek: 2024-ben globálisan 56 GW új kapacitást ítéltek oda aukciókon, és a világ különböző pontjain jelenleg 48 GW van aktív építési fázisban.
A piacot öt ország uralja, amelyek 2024-ben az új kapacitás 94%-át adták: Kína, az Egyesült Királyság, Tajvan, Németország és Franciaország. Kína az összesített offshore kapacitás közel felét adja (41,8 GW), de Európa az innovációs és technológiai vezető szerepét megőrizte. A globális offshore szélkapacitás az elmúlt évtizedben átlagosan évi 10%-kal nőtt.
A lebegő offshore szél tétje ennél is nagyobb léptékű: 2024 végén a globális összkapacitás mindössze 278 MW volt, de az előrejelzések szerint a következő évtized végére ez exponenciálisan nő majd. Norvégia vezet 101 MW-tal, ezt az Egyesült Királyság (78 MW), Kína (40 MW) és Franciaország (27 MW) követi.
Lebegő offshore szélkapacitás országonként, 2024 vége
MW
Összesen 278 MW
| Norvégia | 101 |
|---|---|
| Egyesült Királyság | 78 |
| Kína | 40 |
| Franciaország | 27 |
| Egyéb | 32 |
Kiemelt projektek
A Dogger Bank Wind Farm (Egyesült Királyság, Északi-tenger) jelenleg a világ legnagyobb épülő offshore szélparkja. A három fázisból álló, 3,6 GW összkapacitású projekt az SSE Renewables, az Equinor és a Vårgrønn közös vállalkozása, becsült összköltség: 7,8 milliárd font. A GE Haliade-X 13–14 MW-os turbinákkal telepített park várhatóan 6 millió brit háztartás villamosenergia-igényét fedezi. A projekt első fázisa (Dogger Bank A) 2025-ben kapcsolódott hálózathoz, a teljes befejezés 2026-ra várható – és a fejlesztők már egy negyedik, Dogger Bank D jelű, 1,5 GW-os fázist is készítenek elő.
Az RWE Nordseecluster (Németország, 1,6 GW), a Baltica 2 (Lengyelország, 1,5 GW) és a Thor projekt (Dánia) az európai terjeszkedés következő hullámát jelzik. Közép-Európában különösen figyelemre méltó Lengyelország belépése: a Baltikum irányába néző ország az energiafüggetlenség stratégiai eszközeként tekint a balti-tengeri offshore szélre.
Az IRENA célkitűzése szerint 2050-re 2000 GW offshore szélkapacitásra van szükség a klímacélok teljesítéséhez. Ez a jelenlegi 83 GW-hoz képest több mint 24-szeres növekedést jelent – és bár a szám ambiciózusnak tűnik, az IRENA elemzése szerint technológiailag megvalósítható (IRENA, 2025).
Kihívások, költségek és akadályok
Az offshore szélipar valós lehetőség, de a gazdasági számok nem egyformán kedvezők minden technológiai ágon.
A rögzített alapú offshore szél egységnyi termelési költsége (LCOE – Levelized Cost of Energy) 2024-ben 40 €/MWh körül mozgott érett piacokon – ez versenyképes a hagyományos erőművekkel. A 2010 és 2024 közötti időszakban az offshore szél telepítési költségei 48%-kal csökkentek, az LCOE 62%-kal esett vissza. Ez önmagában rendkívüli iparági tanulási görbe.
A lebegő offshore szél helyzete azonban teljesen más: a jelenlegi LCOE 123 €/MWh körül alakul, ami háromszorosa a rögzített rendszereknek. Egy tudományos elemzés (Santhakumar et al., 2023) szerint ez az érték – az iparág érettségével – 100 GW kumulált kapacitásnál 33 €/MWh-ra csökkenhet, ami versenyképessé tenné. Ez azonban még évtizedes befektetési és ipari fejlődést igényel.
Az offshore szél termelési költsége (LCOE)
€/MWh
| Rögzített alapú (2024) | 40 |
|---|---|
| Lebegő (ma) | 123 |
| Lebegő, 100 GW-nál (becslés) | 33 |
Az NREL és a MARINEWIND EU-projekt elemzései alapján a legfontosabb kihívások
Ellátási lánc és installációs kapacitás. A 10 MW feletti turbinák telepítéséhez speciális hajókra van szükség, amelyek hiánya strukturális szűk keresztmetszetet jelent (NREL, 2024; MARINEWIND, 2024). A piaci megrendelések növekedése lassabb, mint az amortizáció – ez az évtized második felében szállítási késéseket okozhat.
Kábel- és hálózati infrastruktúra. Egy tengerből érkező gigawattos rendszer szárazföldi hálózati integrációja önmagában milliárdos beruházást igényel. Az európai késések egy részét épp a szárazföldi hálózati csatlakozások elhúzódása okozta 2024-ben.
Engedélyezési és tervezési bizonytalanság. Az Egyesült Királyságban és Dániában 2024-ben sikertelen aukciók zajlottak – a fejlesztők visszaléptek, mert az emelkedő anyag- és finanszírozási költségek mellett a hatósági ár nem volt fenntartható. Az USA-ban a Trump-adminisztráció alatt az offshore szél engedélyezési folyamatai 2025-ben befagytak.
Karbonlábnyom és ökológiai hatás. A tengeri ökoszisztémára gyakorolt hatás vizsgálata egyre komolyabb szabályozói elvárás, különösen a lebegő rendszerek horgonyzási zónájában.
Érdemes megjegyezni, hogy ezek mellett a tengerből nyerhető megújuló energia más formái is fejlesztés alatt állnak – hullámenergia-konverterek, tengeráramlat-turbinák –, amelyek szintén a tengeri erőforrások kiaknázásán dolgoznak, de ma még jóval kisebb piaci érettséget mutatnak, mint az offshore szél.
Valós útvonal, tényszerű korlátokkal
Az offshore szélenergia nem csupán ígéretes technológia – az iparági adatok alapján már kereskedelmileg igazolt, gyorsan skálázódó rendszerről van szó. A rögzített offshore szél versenyképes, a lebegő offshore szél pedig az ipari méretű fejlesztés küszöbén áll.
A kérdés az, hogy a szabályozói és beruházási környezet képes-e követni a fizikai és technológiai lehetőségeket. Az elmúlt két év aukciós kudarcai – az Egyesült Királyságban, Dániában, az USA-ban – megmutatták, hogy az ipari méretű skálázáshoz stabil, hosszú távú szerződéses keretek szükségesek. Ahol ezek adottak – Norvégiában, Hollandiában, Lengyelországban – a projektek előrehaladnak.
A rögzített offshore szél LCOE-je 2024-re 40 €/MWh alá csökkent – ez az érték 2010 óta 62%-kal esett vissza – ami versenyképessé tette a technológiát más erőműfajtákkal összevetve.
Az IRENA 2000 GW-os 2050-es célkitűzése, a GWEC 441 GW-os 2034-es előrejelzése és a jelenleg épülő 48 GW-os globális kapacitás egyaránt arra utal, hogy az offshore szél az alternatívenergia-szektor egyik „legvalósabb útvonalának” tekinthető – különösen azon régiók számára, amelyek nem rendelkeznek elegendő szárazföldi szélpotenciállal, de tengerparti vagy tengeri hozzáférésük van.
A globális offshore szélipar 2024 végére elérte a 83 GW összesített kapacitást, és az előrejelzések szerint 2034-re meghaladja a 441 GW-ot. A tengeri telepítés nem csupán több területet jelent – a víz felett 50%-ot is meghaladó kapacitásfaktorok érhetők el, szemben a szárazföldi 30–40%-kal. A technológia két ága – a rögzített alapú és a lebegő platform – egymást kiegészítve nyitja meg a sekély és a mélyvizű területeket. A Dogger Bank, Hywind és Hornsea projektek igazolják a megvalósíthatóságot, de a lebegő offshore szél kereskedelmi méretű elterjedéséhez az LCOE-t még legalább harmadával kell csökkenteni.
Az offshore szélipar az elmúlt évtizedben a szélenergetika egyik leggyorsabban növekvő ágává vált. A GWEC 2025-ös globális offshore szélenergia-jelentése szerint az iparág 2024 végére 83 GW összesített kapacitást ért el – ez az adat a világ 73 millió háztartásának ellátásához elegendő energia termelését teszi lehetővé. Az IRENA előrejelzése szerint 2050-re ez az érték elérheti a 2000 GW-ot is, ha a szabályozói keretek és a beruházási feltételek megfelelően alakulnak.
A tengeri telepítés legfontosabb műszaki előnye a magasabb és egyenletesebb szélsebesség: míg egy átlagos szárazföldi turbina kapacitásfaktora 30–40% körül mozog, az offshore rendszereknél ez 45–55%-ra is emelkedhet, a lebegő platformokon üzemelő Hywind Scotland esetében pedig üzemi adatok alapján elérte az 57%-ot is. A megnövelt méretű turbinák – az átlagos offshore névleges teljesítmény 2024-ben már meghaladta a 9,8 MW-ot – szintén csak a tengeri logisztika révén telepíthetők.
A piac két technológiai ágra tagolódik: a sekélyvizű, rögzített alapú rendszerek már kereskedelmileg érett technológiát képviselnek, míg a lebegő offshore szél (floating offshore wind, FOW) még az ipari méretű fejlesztés korai fázisában jár, 2024 végén mindössze 278 MW globális összkapacitással. A két ág együttesen határozza meg, hogy az óceánok és tengerek szélpotenciálja valóban lehívható-e – a rögzített rendszerek az Északi-tenger sekélyebb régióiban, a lebegő platformok a Japán-tenger, a Földközi-tenger vagy épp a norvég partoknál.
A gazdasági és technológiai kihívások valósak: a lebegő offshore szél LCOE-je jelenleg 123 €/MWh körül mozog, szemben a rögzített rendszerek 40 €/MWh-jával. A kérdés nem az, hogy kialakul-e egy globális offshore szélpiac – hanem hogy milyen sebességgel.


A MEKH bontási adatai szerint a szélerőművi kapacitáspályázatra a kiírt hálózati kapacitás 2,6-szorosát kérték. A legnagyobb csatlakozási pontra viszont alig jött ajánlat, így a 702 MVA-nak legfeljebb mintegy kétharmada osztható ki december 13-án.

A Nemzetközi Energiaügynökség szerint 2026-ban huszonegy év után először kevesebb megújuló kapacitás épül, mint előző évben, a következő hat év mégis minden korábbit felülmúl – csak a hálózat nem győzi.
Az Eurostat friss adatai szerint Magyarországon a legolcsóbb az áram és a gáz a háztartásoknak az EU-ban, miközben a közepes vállalati fogyasztók, köztük a vízművek, jóval az uniós átlag fölött fizetnek az áramért.
A Fehér Ház tíz kis moduláris reaktorról és 20 milliárd dollárról beszél, az Országgyűlés elé került megállapodás szövegében azonban ezek a számok nem szerepelnek, annál több szó esik a kiválasztásról, a közbeszerzésről és a finanszírozásról.