Az ipar lehet a biometán legnagyobb vevője
A biometánról szóló vita évekig a közlekedésről, a fűtésről és a földgázhálózatba való betáplálásról szólt. A Common Futures és a Guidehouse az Európai Biogáz Szövetség (EBA) megbízásából készített tanulmányt, amelyet 2026 októberében mutattak be az Európai Biometánhéten (EBA, 2026). Ez más vevőkört tesz a középpontba: az ipart. Az elemzés szerint az európai ipar biometánigénye 2050-re évi mintegy 35 milliárd m³-re nőhet – ami a termelők számára egészen más piacot jelentene, mint a mai.
Mit vizsgált a tanulmány?
A szerzők az EBA szerint elsőként mérték fel részletesen, mekkora lehet az ipari biometánigény ágazatonként és folyamatonként. A biometánt a többi dekarbonizációs úttal – a villamosítással, a hidrogénnel és a szén-dioxid-leválasztással és -tárolással (CCS) – vetették össze, és azt keresték, hol járul hozzá a leghatékonyabban a klímasemleges ipari termeléshez.
Az eredmény szerint az ipari biometánigény a 2030-as mintegy 10 milliárd m³-ről 2040-re 30 milliárd m³-re, 2050-re mintegy 35 milliárd m³-re nőhet. A tanulmány az acélgyártásban, a vegyiparban, az üveg-, kerámia- és papíriparban, valamint az ipari hőtermelésben lát nagy lehetőséget, a legnagyobbat az elsődleges acélgyártásban és a magas hőmérsékletű hőt igénylő folyamatokban.


Az Egyesült Államokban egy modellfrissítés egyik napról a másikra megnégyszerezte a tejelő telepek biometánjára járó adójóváírást, mert ott a támogatás a szénintenzitást fizeti meg – az Európai Unió ugyanezt a teljesítményt többnyire csak megfelelt–nem felelt meg alapon méri.

Egy gázdíjrendelet eldugott záradéka a spanyol biometánüzemekben tervezési paraméterré teszi az oxigént, és megmutatja, mennyire másként kezeli Európa ezt a még lezáratlan kérdést.
A JRC szerint a magyar silókukorica 31%-kal marad el az ötéves átlagtól, ami a biogázüzemeknek nemcsak idén drágább alapanyagot, hanem hosszabb távú kockázatot jelent, különösen az energianövényre épülő új beruházásoknál.
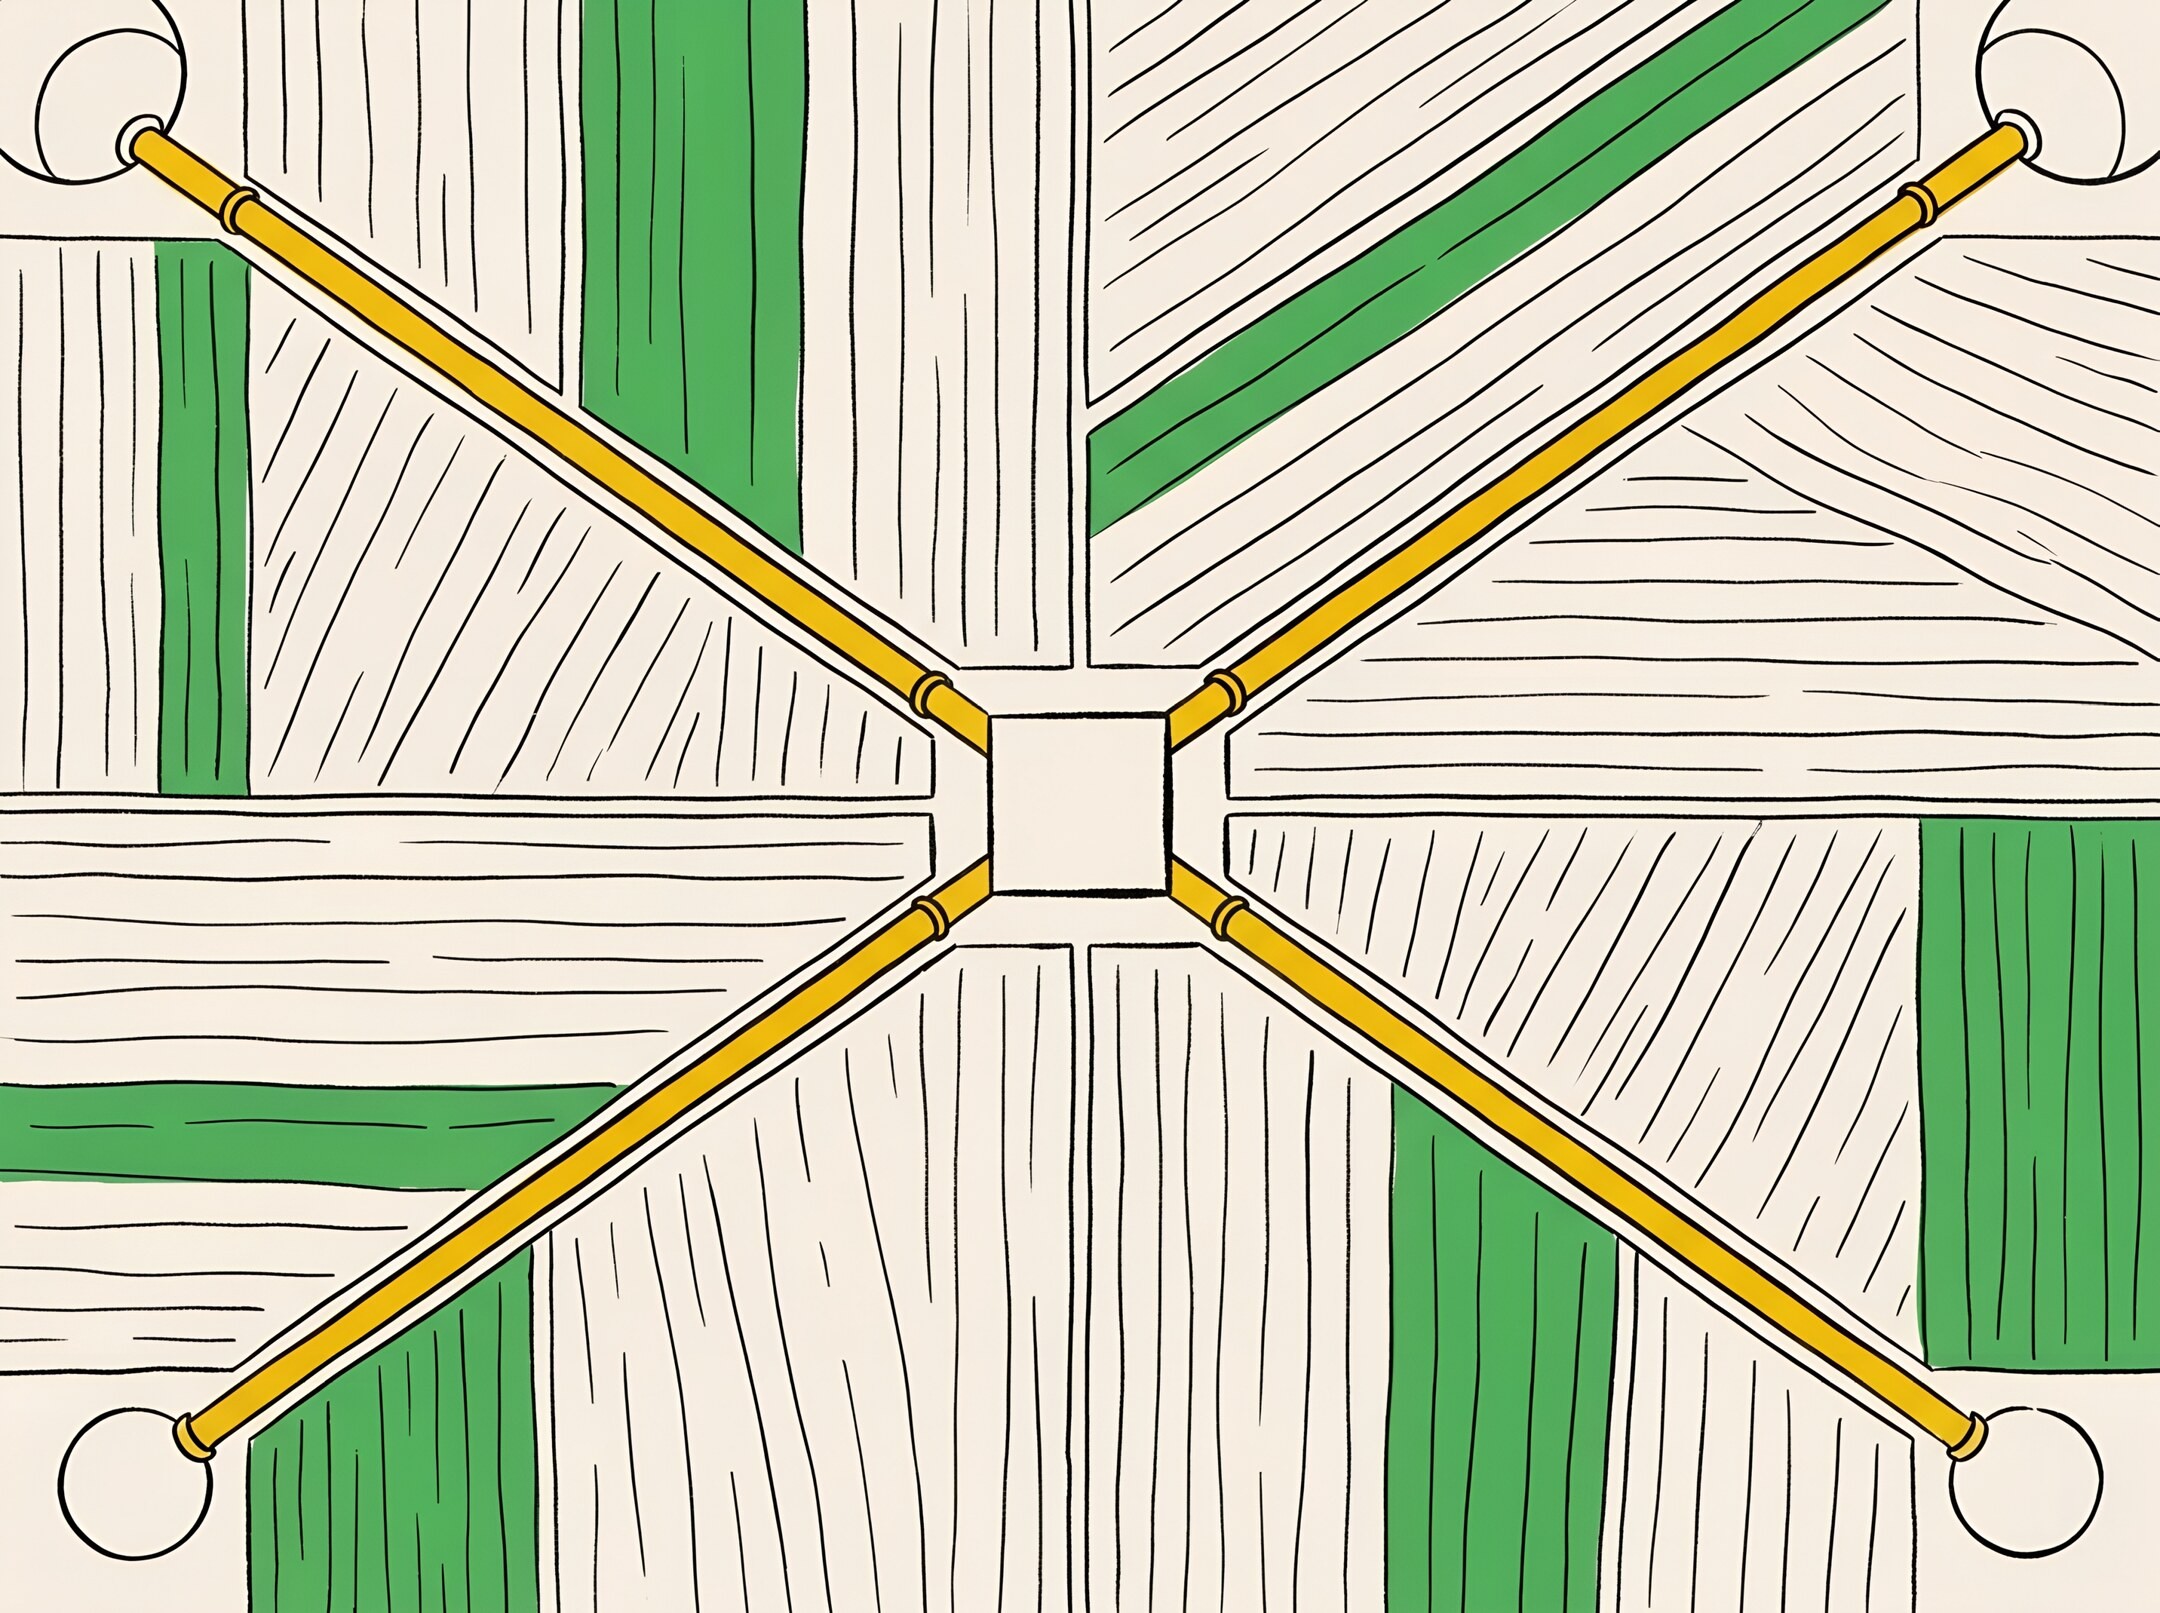
A karlsruhei DVGW-kutatóhely számításai szerint ha a kis biogázüzemek közös tisztítón és betáplálóponton át jutnak a gázhálózatra, a beruházási költség akár 55%-kal kisebb, a betáplált biometán pedig 16%-kal több, mint egyedi betáplálásnál.