Európa biometán-fordulópontja: stratégia vagy lemaradás?
2026 tavaszán két egymástól független, de egymást erősítő iparági dokumentum látott napvilágot, amelyek együtt rajzolják meg az európai biometán-szektor tényleges helyzetét.
Az első a Nemzetközi Gázunió (IGU) április 8-án közzétett friss helyzetértékelése a globális biogáz- és biometán-szektorról. Az IGU következtetése egyértelmű: ezek az energiaforrások már nem „niche” (értsd: réspiaci) megoldások a zöld energetika peremén, hanem stratégiai infrastruktúraelemek, amelyek szerepe az energiabiztonság és a dekarbonizáció szempontjából egyaránt megkerülhetetlen.
A második dokumentum a Joint Biomethane Declaration, amelyet 2026. március 24-én tett közzé Brüsszelben több vezető európai iparági szövetség. A nyilatkozat 10 konkrét lépést követel az EU-tól, miközben a sürgetés mögött kézzelfogható számok sorakoznak.

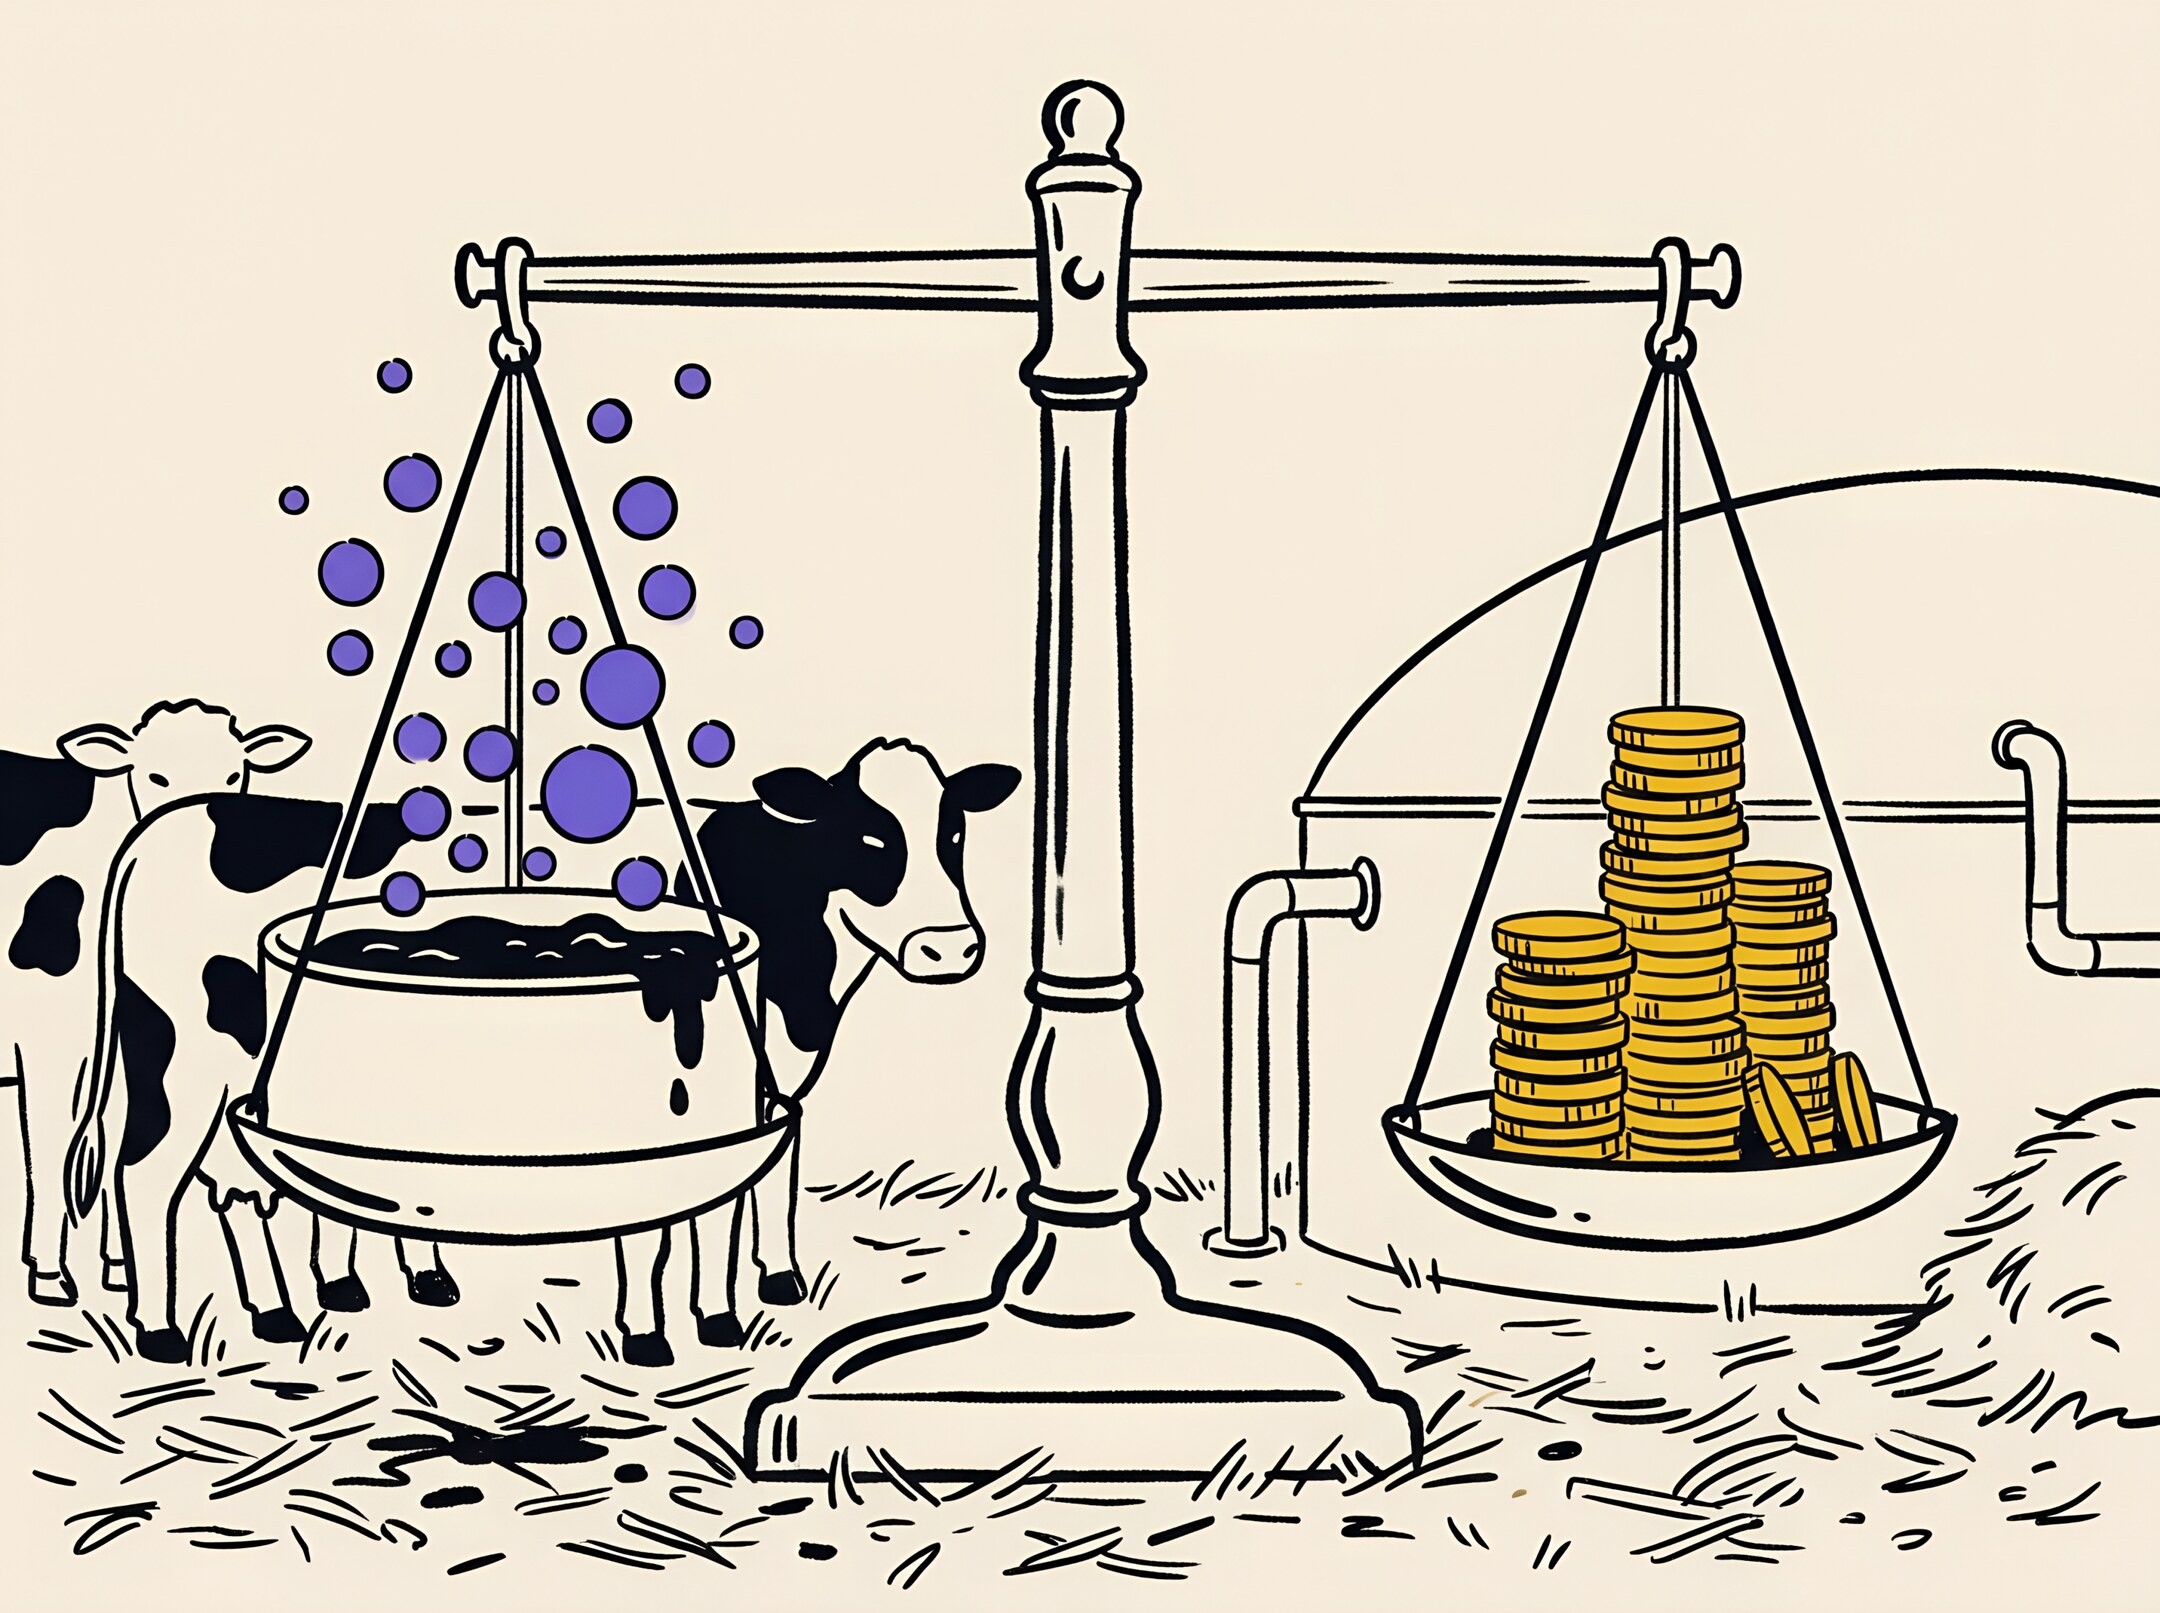

Az Egyesült Államokban egy modellfrissítés egyik napról a másikra megnégyszerezte a tejelő telepek biometánjára járó adójóváírást, mert ott a támogatás a szénintenzitást fizeti meg – az Európai Unió ugyanezt a teljesítményt többnyire csak megfelelt–nem felelt meg alapon méri.
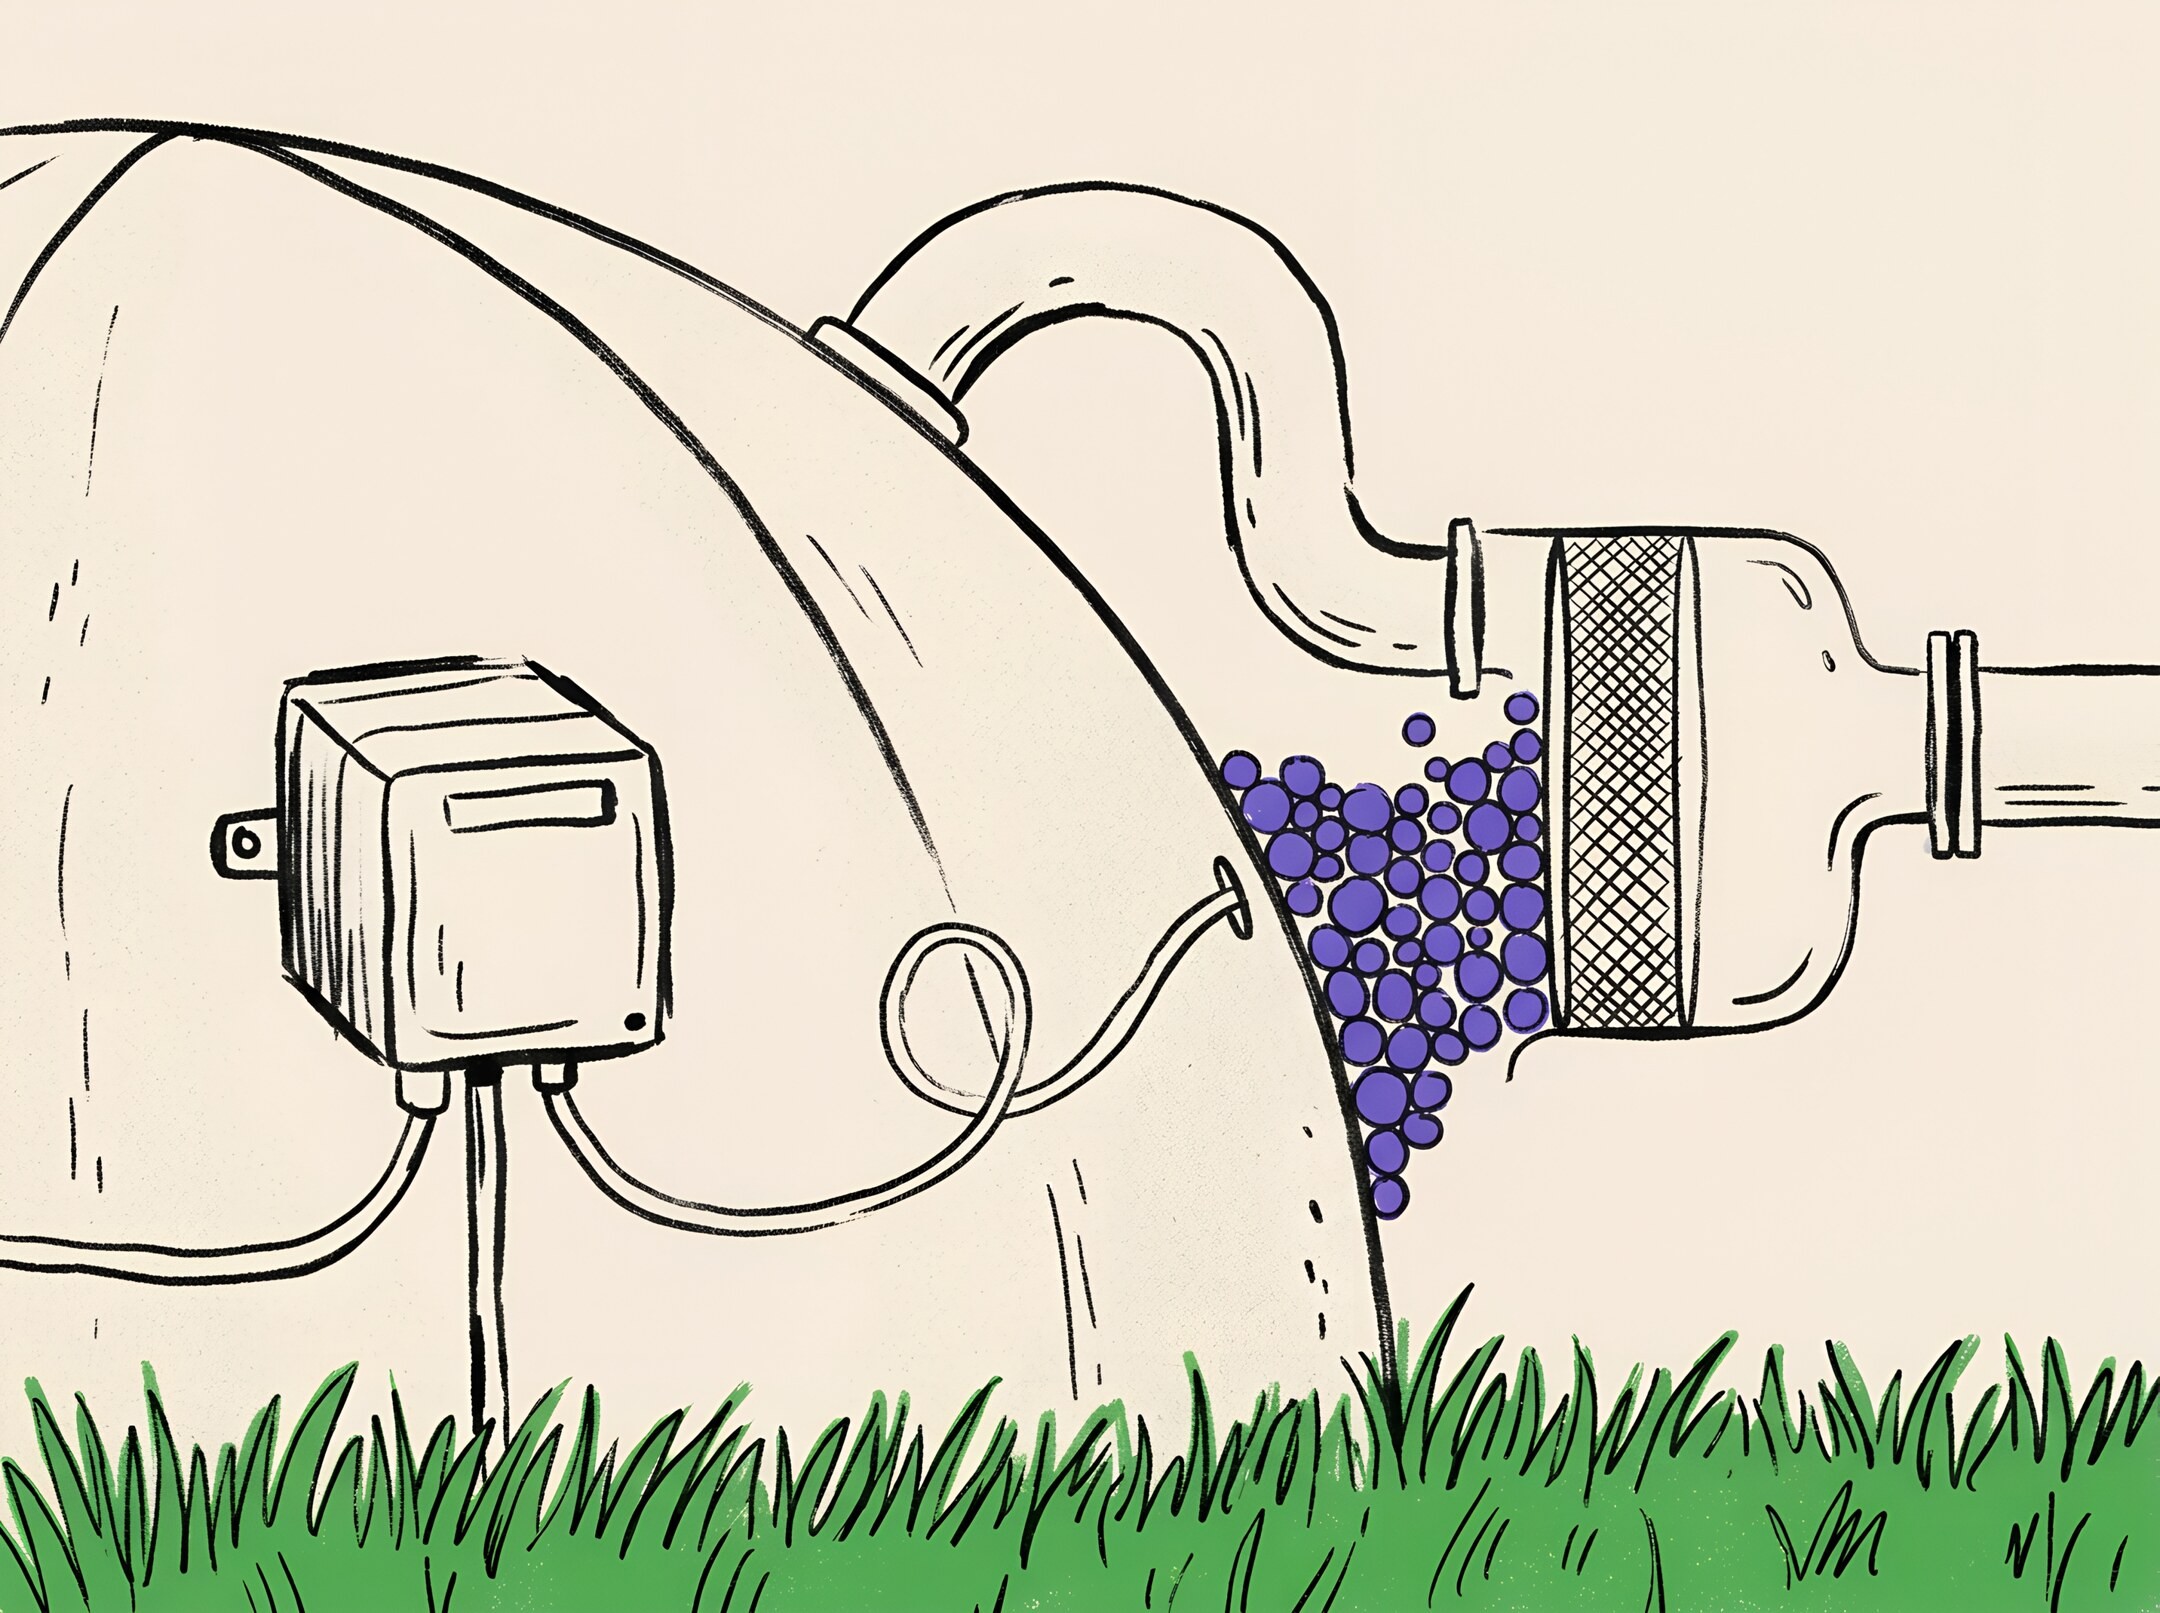

Egy gázdíjrendelet eldugott záradéka a spanyol biometánüzemekben tervezési paraméterré teszi az oxigént, és megmutatja, mennyire másként kezeli Európa ezt a még lezáratlan kérdést.
A JRC szerint a magyar silókukorica 31%-kal marad el az ötéves átlagtól, ami a biogázüzemeknek nemcsak idén drágább alapanyagot, hanem hosszabb távú kockázatot jelent, különösen az energianövényre épülő új beruházásoknál.
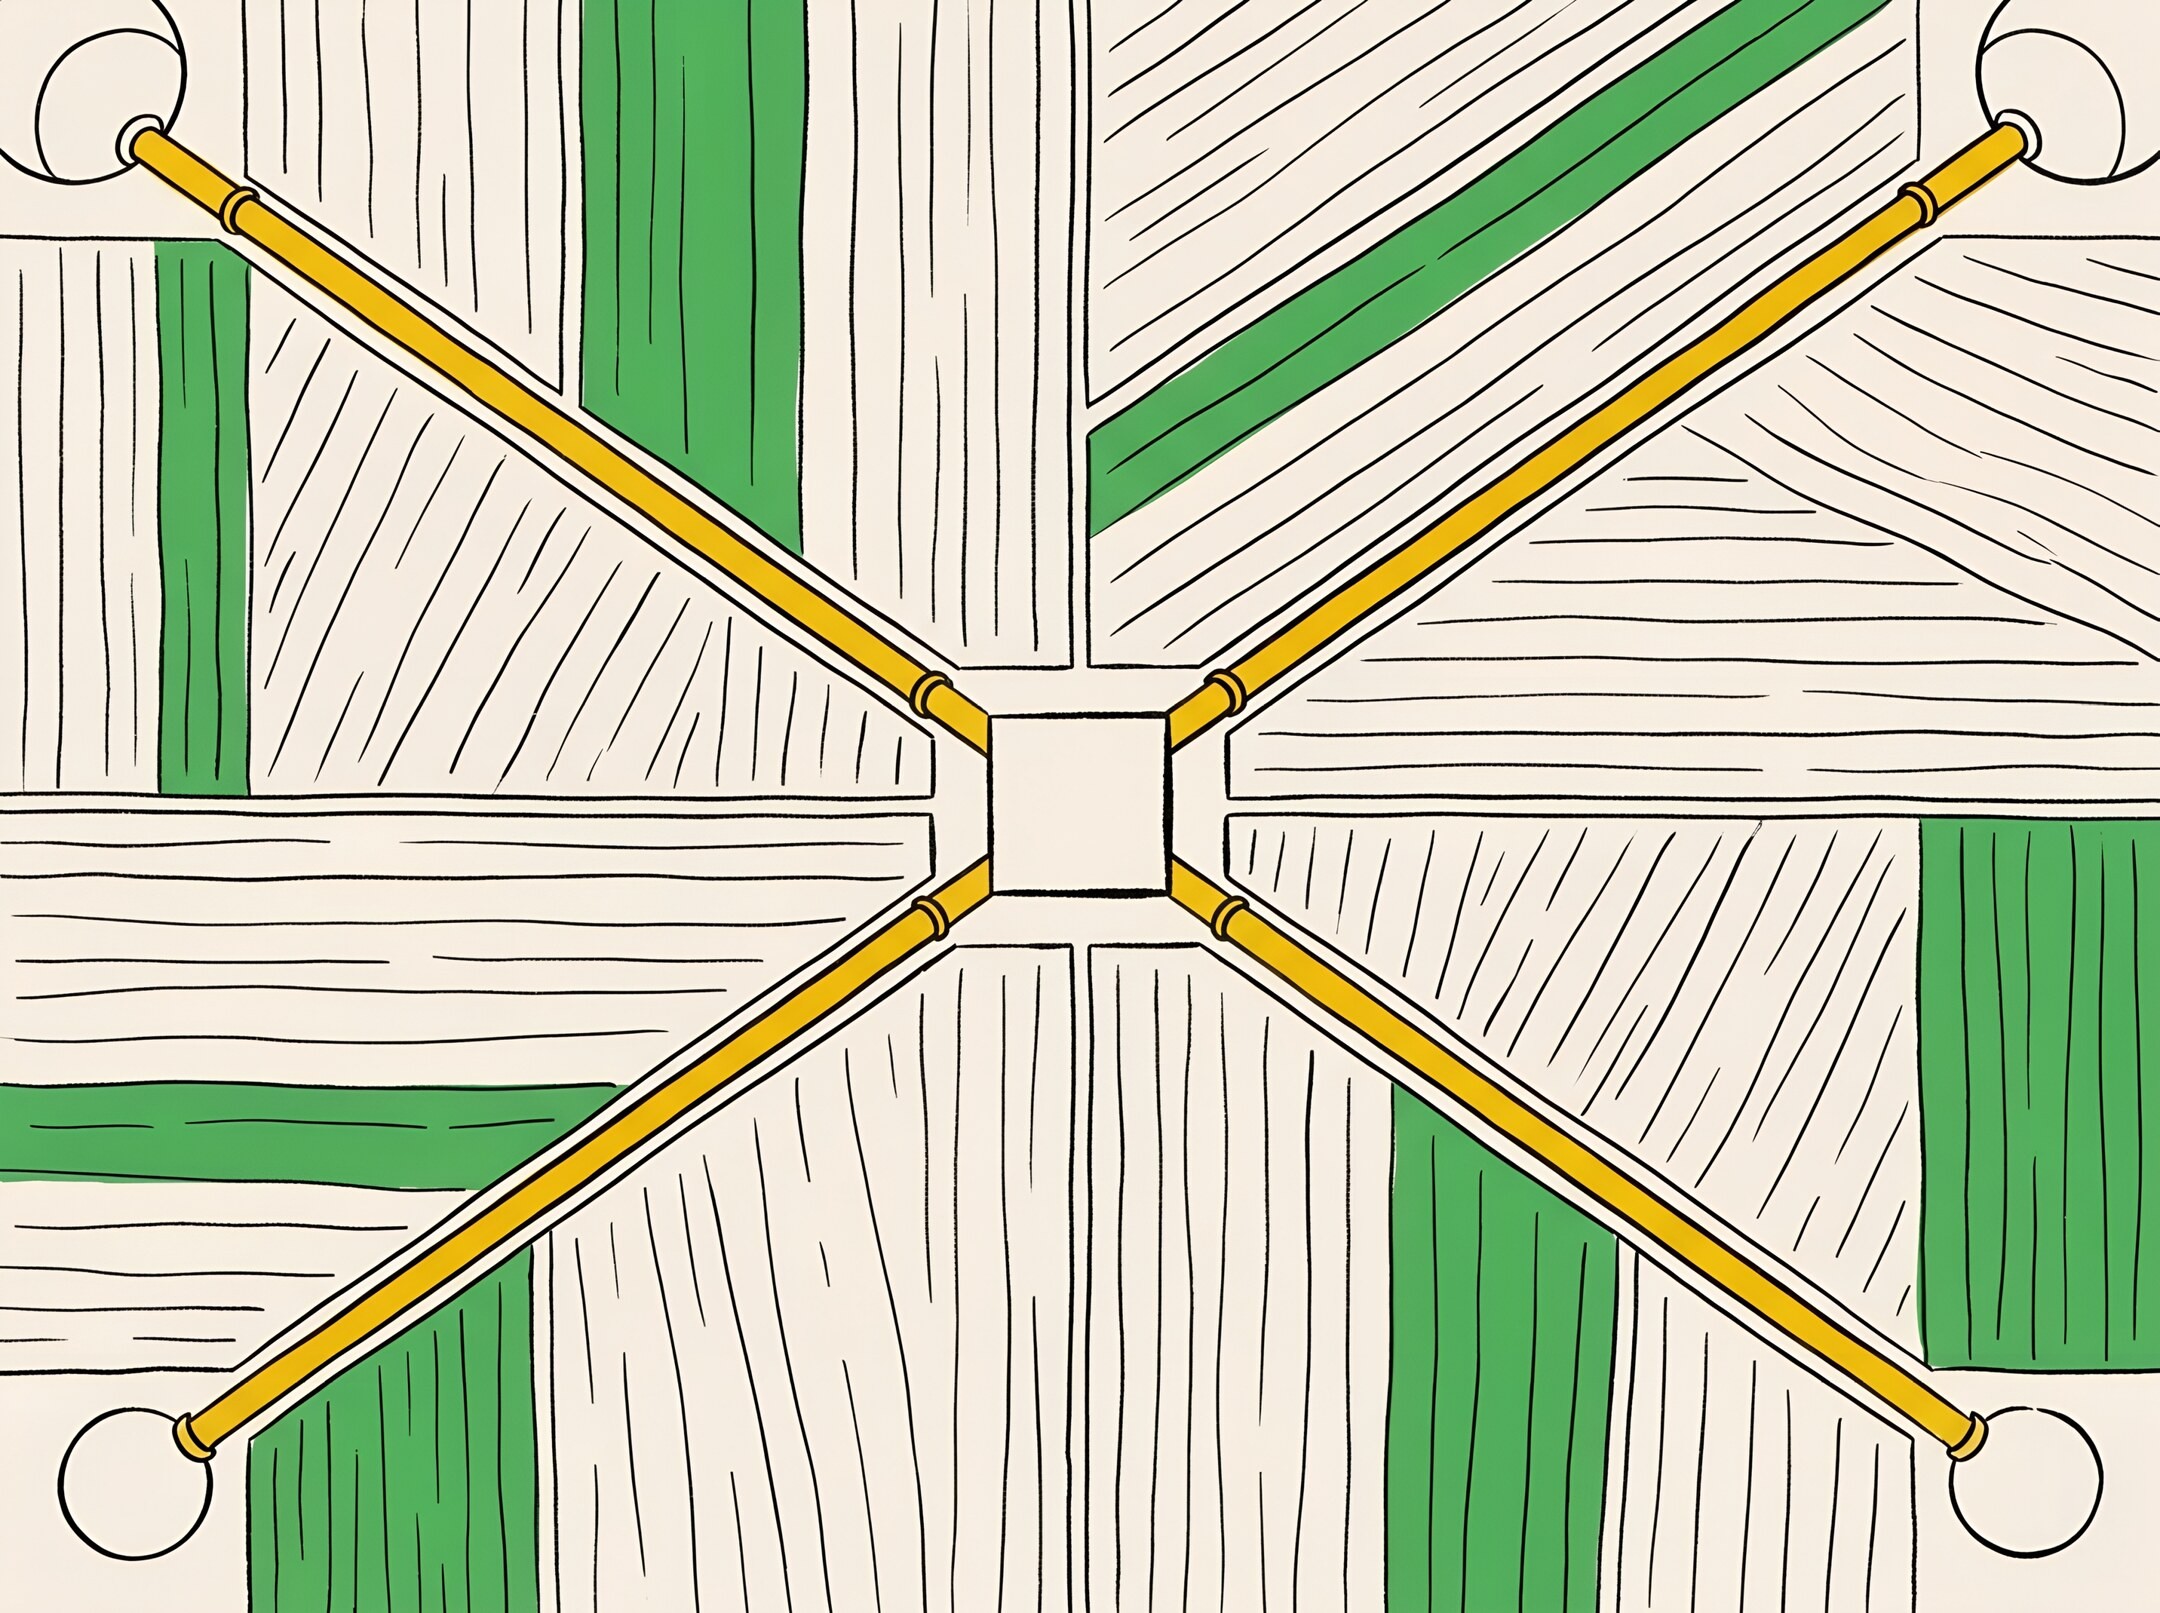
A karlsruhei DVGW-kutatóhely számításai szerint ha a kis biogázüzemek közös tisztítón és betáplálóponton át jutnak a gázhálózatra, a beruházási költség akár 55%-kal kisebb, a betáplált biometán pedig 16%-kal több, mint egyedi betáplálásnál.