A hidrogén kora – miért most?
Ez a cikk egy új, négyrészes sorozat nyitódarabja. A sorozat végigvezet a hidrogén teljes világán: az előállítás technológiáitól és a víz szerepétől a felhasználási területeken át egészen addig, hogy miért nem vált még mindennapjaink részévé ez az elem, amely annyi mindent megoldhatna. Az első rész bevezeti a hidrogént mint anyagot és mint stratégiai kérdést – azt, hogy hol tartunk és miért éppen most tartunk ott, ahol.
A periódusos rendszer első eleme
A hidrogén a legkisebb atom a világegyetemben. Egy protonból és egy elektronból áll, szobahőmérsékleten színtelen, szagtalan, nem mérgező és rendkívül gyúlékony gáz. Sűrűsége több mint tizennégyszer kisebb a levegőénél, folyékony halmazállapotba pedig csupán –253 °C alatti hőmérsékleten kerül. Ezek az alapvető fizikai adottságok – a könnyűség, az energiasűrűség és a reakciókészség – egyszerre teszik a hidrogént az energetika egyik legígéretesebb és egyik legszeszélyesebb molekulájává.
Az elem maga nem új felfedezés. Henry Cavendish angol tudós már a 18. században szisztematikusan vizsgálta tulajdonságait, Antoine Lavoisier pedig a nevét adta: a görög „víz” és „szülő” szavakból alkotott „hydrogène” azóta is meghatározó. Az ipari alkalmazások sem várattak sokáig magukra: már 1783-ban hidrogénlégballonok repültek Párizs felett, a Hindenburg léghajó 1937-es katasztrófája is mélyen beleégett a köztudatba, az 1950-es évektől pedig a vegyipar egyik legfontosabb nyersanyagává vált – ammóniaszintézisnél, finomítói folyamatoknál, élelmiszeriparban bukkan fel a hidrogén neve.
A hidrogén napjainkban elsősorban energiahordozóként kerül a figyelem középpontjába.
Szürke, kék, zöld – és ami köztük van
A hidrogén önmagában nem „tiszta” vagy „piszkos” energia: minden az előállítás módjától függ. A szakma és a szabályozók ma egy informális, színkód alapú rendszerben tájékozódnak, amelynek megértése nélkül nehéz értékelni az iparági híreket.
A szürke hidrogén a leggyakoribb: előállítása metángőz-reformálással (SMR) történik, amelynek során a keletkező szén-dioxid a légkörbe jut. Az IEA (2023) adatai alapján 2022-ben a globális hidrogéntermelés 83%-a ebbe a kategóriába esett – ez az arány 2024-ben sem változott lényegesen: a kínálat továbbra is 290 milliárd m³ földgáz és 90 millió tonna szénegyenérték elégetésén alapul.
A kék hidrogén szintén fosszilis alapú, de a termelés során keletkező szén-dioxidot szénmegkötési és -tárolási technológiákkal (CCUS) visszatartják. Jelentős tőkét igényel, a hatékonysága vitatott, de rövid távon hidat képezhet a jelenlegi és a jövőbeni termelési szerkezet között. Észak-Amerikában különösen erős pozíciót foglal el, részben az alacsony földgázárak, részben az ottani CCUS-infrastruktúra miatt.
A zöld hidrogén az, amelyről a legtöbbet hallani: megújuló energiával hajtott elektrolízissel nyerik, amelynek során vízmolekulákat bontanak hidrogénre és oxigénre. Közvetlen kibocsátása nulla, és ha a villamos energia megújuló forrásból érkezik, az egész lánc gyakorlatilag karbonsemleges. A valóság azonban az, hogy 2024-ben az alacsony kibocsátású hidrogén az összes termelés kevesebb mint 1%-át tette ki az IEA (2025) jelentése szerint.
A skála nem ér véget itt: a türkiz hidrogén pirolízissel állítható elő – a metánból szilárd szénmaradék és hidrogén keletkezik –, a sárga hidrogén hálózati árammal, vegyes energiamixszel végzett elektrolízis eredménye, a rózsaszín pedig nukleáris alapú. A sokszínűség nemcsak technológiai, hanem politikai és gazdasági vetületet is mutat: a „zöld” jelző a piacon ma egyre szigorúbb tanúsítási követelményekhez kötött, különösen az EU megújulóenergia-irányelvének (RED III) keretrendszerében.
Miért éppen most?
A hidrogén iránti stratégiai érdeklődés nem véletlen, és nem egyszeri fellángolás. Az 1970-es, 1990-es és a 2000-es évek elején is volt már „hidrogénhullám”, de mindegyik megtört a gazdasági realitásokon. Az IEA (2025) jelentése is megjegyzi: a szektor most is a „hype-ciklus” lecsillapodásán megy át, miután 2022–2023-ban rendkívül ambiciózus bejelentések özönlöttek a piacra.
A Hydrogen Council és a McKinsey & Company (2025) jelentése szerint a 70 megkérdezett vezérigazgató 83%-a mégis azt mondja, hogy látja az érett tiszta hidrogénprojektek előrehaladását, és 74%-uk befektetési hajlandósága stabil maradt vagy nőtt az elmúlt két évben. Ennek oka, hogy most három erő egyidejűleg hat.
Az első a klímakötelezettség. A nettó nulla kibocsátási célok egyre több szektort kényszerítenek olyan megoldások felé, amelyeket villamos energiával közvetlenül nem lehet dekarbonizálni: a nehézipar, a hajózás, a repülés, a hosszú távú energiatárolás mind olyan területek, ahol a hidrogén potenciálisan versenyelőnnyel rendelkezik.
A második az energiabiztonság. Az orosz–ukrán háború nyomán kialakult földgázkrízis Európában példátlan erővel mutatta meg, hogy a fosszilis importfüggőség súlyos kiszolgáltatottságot jelent. A hidrogén – különösen, ha megújuló forrásból állítható elő – ígéretes eszköz a diverzifikációra.
A harmadik a technológiai érettség. Az elektrolizátorok kapacitása 2021 óta nyolcszorosára nőtt a megújuló szegmensben, az egységárak csökkennek, és az IEA várakozásai szerint a zöld hidrogén termelési költsége 2030-ra már egyes régiókban versenyképes lehet a fosszilis alapú megoldásokkal.
A számok, ahogy most állnak
A 2024-es globális hidrogénkereslet közel 100 millió tonnára rúgott – ez 2%-os növekedés az előző évhez képest, és döntően a hagyományos felhasználási területeket tükrözi: finomítóipar és vegyipar. Az új alkalmazások – közlekedés, energiatárolás, acélgyártás – az összes kereslet kevesebb mint 1%-át adják.
A termelési oldalon az alacsony kibocsátású kapacitás 2025-re elérte az 1 millió tonna/évet – ebből 300 000 tonna megújuló, 700 000 tonna alacsony szén-dioxid-tartalmú. Ez látványos ugrás a néhány évvel korábbi szintekhez képest, de globális összehasonlításban még mindig elhanyagolható.
A projektek szintjén a Hydrogen Council adatai szerint 110 milliárd dollár tőke áll a már befektetési döntésen átesett projektek mögött, a végleges beruházási döntések száma 510. A 2030-ra kialakítható megvalósítható kapacitás becslések szerint 9–14 millió tonna/év között mozog – feltéve, hogy a keresleti oldal politikai támogatással megalapozódik.
A kínálat már szinte készen áll a skálázásra – a kérdés az, hogy a kereslet tud-e lépést tartani, és ehhez megkapja-e a szükséges szabályozói támogatást.
A globális verseny térképe
A hidrogéngazdaság geopolitikai versennyé vált. Kína ma a világ összes telepített megújuló hidrogénkapacitásának 55%-át adja, az elektrolizátor-gyártási kapacitás közel 60%-a kínai kézben van. A kínai projektek átlagosan tíz-tizenötször nagyobbak az európai megfelelőiknél.
Európa 19 milliárd dollárral a harmadik helyen áll a beérkezett beruházások rangsorában, de a 2030-as globális kereslet közel kétharmadát az EU adhatja, amennyiben a RED III és a szén-dioxid-határkiigazítási mechanizmus (CBAM) maradéktalanul életbe lép. A kontinens stratégiája importra épít: kisebb, helyi projektek kielégítik a közvetlen ipari keresletet, a hiányzó mennyiséget az Arab-öböl térségéből, Chilétől, Marokkótól és Ausztráliától kell majd importálni.
Észak-Amerika az alacsony szén-dioxid-tartalmú hidrogén globális vezére: a világ összes elkötelezetett alacsony szén-dioxid-tartalmú kapacitásának 85%-a az Egyesült Államokban és Kanadában van, amelyet az olcsó földgáz, a meglévő CCUS-hálózat és az Inflation Reduction Act adókedvezményei (45Q, 45V) tesznek vonzóvá.
India – olcsó megújuló energiával és az ammóniatermelés hagyományos bázisával – a zöld ammónia globális exportőrévé válhat. India 2024-ben a SIGHT-program keretében rekordalacsony árakat ért el a megújuló ammóniára kiírt tendereken.
Eszes Martin (2024) szakdolgozatában megjegyzi, hogy a hidrogénpiacon a nagy fogyasztók – finomítók, vegyipari vállalatok – saját termelési kapacitásokat üzemeltetnek, és a kereskedett mennyiség viszonylag korlátozott. A globális hidrogénkereskedelem infrastruktúrája még kialakulóban van: csővezetékek, cseppfolyósítás, hajózási terminálok – ezek hiánya az egyik legnagyobb strukturális akadály.
Hindenburgtól a NASA-rakétáig – és tovább
A köztudatban a hidrogén sokáig a Hindenburg-katasztrófa árnyékában állt. Az 1937. május 6-i lakehursti baleset, amelyben az LZ 129 Hindenburg hidrogénnel töltött léghajó kigyulladt és 36 ember halt meg, évtizedekre meghatározta a közvélemény viszonyát a gázhoz. Holott az ezt követő vizsgálatok a bevonat anyagát is a gyulladás lehetséges okai között azonosították. A valóság az, hogy a hidrogén biztonsági profilja mára alapvetően megváltozott.
Eszes Martin (2024) szakdolgozata megállapítja, hogy a hidrogén tárolása és felhasználása nem jelent lényegesen nagyobb kockázatot más, széles körben alkalmazott folyékony vagy gáznemű üzemanyagokhoz képest. A rendkívül könnyű gáz légköri kiszivárgás esetén gyorsan felszáll és felhígul – szemben a benzingőzzel, amely a talaj közelében gyűlik össze.
A NASA már az 1950-es évektől folyékony hidrogént használ rakétaüzemanyagként, az üzemanyagcella-technológia pedig az 1839-es William Grove-kísérlet óta fejlődik. A mai üzemanyagcellás elektromos járművek – Hyundai Nexo, Toyota Mirai – ennek a technológiai vonalnak a folytatói. A közel 100 000 darabos globális FCEV-állomány ugyan még elenyésző a belső égésű motoros autók milliárdjaihoz képest, de Dél-Koreában és Kínában a buszok és tehergépkocsik szegmensében dinamikus növekedés zajlik.
Amit a szám mögé kell látni
A hidrogéngazdaság egyik legfontosabb tanulsága az, hogy a mennyiségi adatok nem önmagukban értelmezendők. A 100 millió tonna globális termelés impozáns szám – de ha ebből kevesebb mint 1 millió tonna alacsony kibocsátású, akkor a rendszer lényegében még mindig a fosszilis energiarendszer egyik alrendszere.
Az áttörés feltételei azonban adottak: a technológia megvan, a befektetési hajlandóság növekszik, a szabályozói keret formálódik. Az IEA 2030-as forgatókönyve szerint az alacsony kibocsátású termelés a jelenlegi szinthez képest négyszeres-ötszörös növekedéssel elérheti a teljes termelés 4%-át. Csekélynek tűnik – de a napenergia is pontosan így indult.
A következő részek ennek az átalakulásnak a mélyszerkezetét vizsgálják: hogyan állítják elő ma és holnap a hidrogént, mire jó valójában, és miért tart ilyen sokáig az, ami technológiailag már lehetséges lenne.
A hidrogén nem új szereplő az energetika színpadán, de a szerepe most változik meg igazán. Az a molekula, amely Cavendish laboratóriumában gázként parázsló fém felett jelent meg, majd léghajókat reptetett és katasztrófákat okozott, mára az energiaátmenet egyik legkomolyabban vett eszközévé vált. A globális termelés közel 100 millió tonna, a beáramló tőke meghaladja a 110 milliárd dollárt, a versenyfutás Kína, az Egyesült Államok és az EU között zajlik. A zöld hidrogén aránya még elenyésző, de a növekedés üteme – és mögötte a szabályozói, befektetői és ipari szándék – már jelzi: a kérdés nem az, hogy a hidrogén szerephez jut-e az energiarendszerben. A kérdés az, hogy mikor, milyen arányban, és ki szabja meg a feltételeket.
Következő rész: Hogyan termelik a hidrogént?
Az első részben megismerkedtünk a hidrogén alapjaival és a globális verseny térképével. A második részben a termelést vizsgáljuk meg: mi a különbség a gőzreformálás, a szénelgázosítás és az elektrolízis között – hatásfokban, költségben és szén-dioxid-kibocsátásban? Miért éppen az elektrolízis a zöld jövő kulcstechnológiája, és milyen típusai léteznek? Külön figyelmet szentelünk a víz szerepének: az elektrolízis ugyanis nem csupán energiát, hanem vizet is igényel nyersanyagként – és ez a látszólag apró tény a globális vízgazdálkodás szempontjából korántsem elhanyagolható kérdés. Szó lesz a szennyvízből előállítható hidrogén lehetőségéről is, amely egyszerre kínál megoldást két nagy kihívásra: a tiszta energiatermelésre és a vízgazdálkodás körforgásos logikájára.
A hidrogén a világegyetem legegyszerűbb és legbőségesebb eleme, mégis évtizedekig csupán ipari nyersanyagként tekintettünk rá. Ma már egyre több kormány, vállalat és kutató látja benne az energiaátmenet egyik kulcsmolekuláját. A globális hidrogéntermelés 2024-ben megközelítette a 100 millió tonnát, de ebből kevesebb mint 1% tekinthető alacsony kibocsátásúnak – a fennmaradó rész döntően fosszilis alapú. Az ipar ennek ellenére rendkívüli ütemben fejlődik: a tiszta hidrogénprojektekbe fektetett tőke 2025-re meghaladta a 110 milliárd dollárt, és több mint 1700 projekt van bejelentve globálisan. A szürke, kék és zöld hidrogén közötti különbség nemcsak technológiai kérdés – egyben politikai és gazdasági döntés is arról, hogy milyen jövőt építünk.
A hidrogén a legkisebb és legegyszerűbb atom a világegyetemben, mégis rendkívül szerteágazó szerepet tölt be: jelen van a vízben, a szénhidrogénekben, az élelmiszerekben – és egyre inkább az energiastratégiákban is. A globális hidrogéntermelés 2024-ben elérte a közel 100 millió tonnát, ami 2%-os növekedést jelent az előző évhez képest. A kínálat azonban szinte kizárólag fosszilis forrásból érkezik: a termelés 83%-a szürke hidrogén, amelynek előállítása nagy mennyiségű szén-dioxidot bocsát ki a légkörbe.
Az ipar mégis látványos fordulatot vesz. A tiszta hidrogénprojektekbe fektetett tőke 2020 óta évi átlagban több mint 50%-kal nőtt, és 2025-re elérte a 110 milliárd dollárt több mint 510 végleges beruházási döntésen átesett projektnél. A bejelentett projektek teljes száma meghaladja az 1700-at, bár ezek jelentős részét késések és törlések sújtják.
A hidrogén stratégiai fontosságát több tényező is megalapozza: a klímacélok, az energiabiztonság és a geopolitikai kockázatok egyszerre tolják az átmenetet ebbe az irányba. Az EU 40 GW-os elektrolizátor-kapacitást céloz meg 2030-ra, Kína már most az összes üzemelő megújuló hidrogénkapacitás 55%-át adja. A verseny valós és gyorsuló – de a zöld hidrogén ára és az infrastruktúra kiépítettsége még komoly akadályt jelent.


A MEKH bontási adatai szerint a szélerőművi kapacitáspályázatra a kiírt hálózati kapacitás 2,6-szorosát kérték. A legnagyobb csatlakozási pontra viszont alig jött ajánlat, így a 702 MVA-nak legfeljebb mintegy kétharmada osztható ki december 13-án.
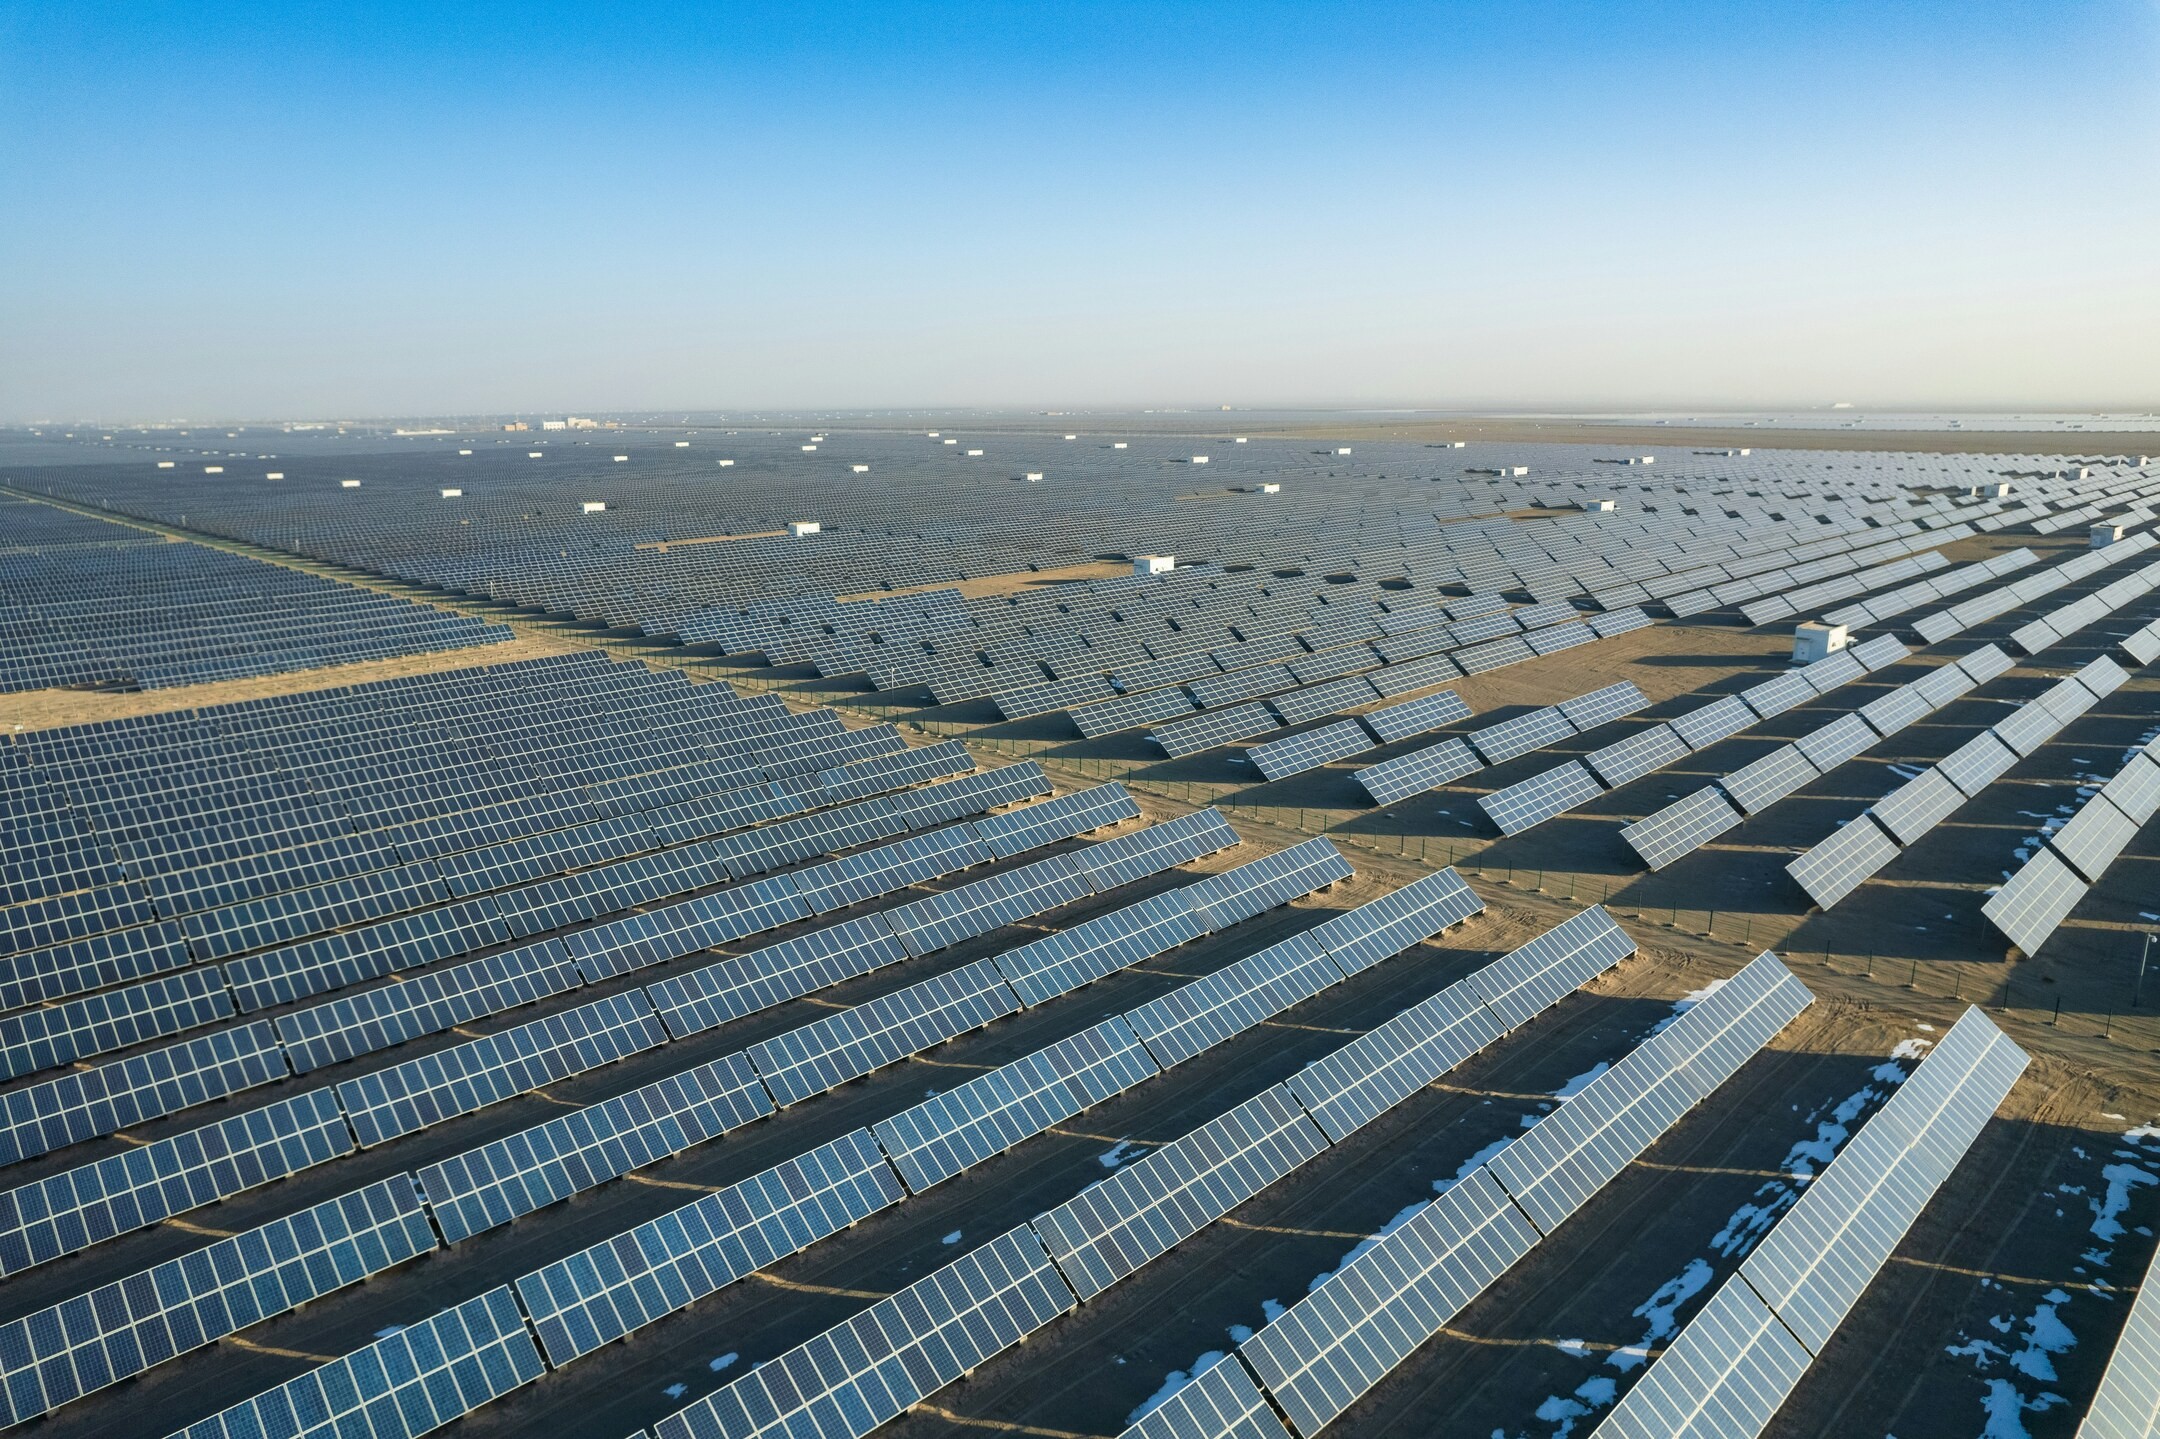

A Nemzetközi Energiaügynökség szerint 2026-ban huszonegy év után először kevesebb megújuló kapacitás épül, mint előző évben, a következő hat év mégis minden korábbit felülmúl – csak a hálózat nem győzi.
Az Eurostat friss adatai szerint Magyarországon a legolcsóbb az áram és a gáz a háztartásoknak az EU-ban, miközben a közepes vállalati fogyasztók, köztük a vízművek, jóval az uniós átlag fölött fizetnek az áramért.
A Fehér Ház tíz kis moduláris reaktorról és 20 milliárd dollárról beszél, az Országgyűlés elé került megállapodás szövegében azonban ezek a számok nem szerepelnek, annál több szó esik a kiválasztásról, a közbeszerzésről és a finanszírozásról.