Miért szorul margóra a hidrogénes hajtáslánc?
A hidrogén az energetikai közbeszéd egyik legtöbbet emlegetett szereplője. Stratégiai dokumentumok, uniós rendeletek, olajcégek sajtóközleményei és kutatóintézetek évtizedes ígéretei egyaránt azt sugallják: a hidrogén a jövő üzemanyaga. Mégis, 2024-ben a globális hidrogéntermelés kevesebb mint 1%-a volt alacsony kibocsátású. A fennmaradó 99% változatlanul fosszilis alapú. Sorozatunk e záró része nem azt boncolgatja, hogy mire képes a hidrogén – hanem azt, mi akadályozza abban, hogy piaci sikerré váljon, és valóban azzá legyen, aminek hirdetik.
Az ár, amely mindent meghatároz
A hidrogénátmenet legsúlyosabb, strukturális akadálya nem technológiai, hanem gazdasági: a zöld hidrogén előállítása jelenleg lényegesen drágább, mint a fosszilis alapú változaté.
Az IEA (2025a) Global Hydrogen Review jelentése szerint a megújuló és alacsony kibocsátású hidrogén előállítási költsége és a fosszilis alapú hidrogén ára közötti különbség az utóbbi időben tovább nőtt. Ennek két fő oka van: egyrészt a földgázárak csökkenése, másrészt az elektrolizátorok megdrágulása az infláció és a vártnál lassabb ipari bevezetés következtében.
A zöld hidrogén a helyszíntől és a megújuló energiaforrás elérhetőségétől függően 1,5–7-szer többe kerül, mint a gőzreformálással előállított szürke hidrogén.
Ez a költségrés nem csupán a beruházók kedvét veszi el: az IEA adatai szerint a 2030-ra tervezett alacsony kibocsátású hidrogénkapacitás a korábbi 49 millió tonna/év-ről 37 millió tonna/évre csökkent vissza a projekthalasztások és -lemondások hullámának eredményeként. A bejelentett projektek esetében a visszaigazolt értékesítési szerződések mindössze a potenciális 2030-as termelés 5%-át fedik le. Ez az adat önmagában mutatja, mennyire nagy az eltérés a nyilvánosság elé tárt ambíciók és a valódi piaci elköteleződések között.
A támogatási rendszerek hosszabb ideig szükségesek, mint azt korábban tervezték, ami ma már nem vitatott kérdés a szektorban, hanem elfogadott tény.
A fizika, amit nem lehet megkerülni – szállítás és tárolás
A hidrogén energiasűrűsége tömegegységre vetítve kiemelkedő, térfogategységre vetítve viszont rendkívül alacsony. Ez a fizikai sajátosság az egész ellátási láncon végigvonuló mérnöki és gazdasági terhet jelent.
A gázhalmazállapotú hidrogén hatékony szállításához 700 bar nyomású sűrítés szükséges, ami energiaigényes folyamat, és speciális tartályinfrastruktúrát kíván. A cseppfolyós hidrogén szállítása ezzel szemben –253 °C-os hűtést igényel, ami nemcsak energetikailag költséges, hanem a párolgási veszteségek miatt is problémás: a szállítás során a készlet egy része egyszerűen megszökik (Lu et al., 2025).
Csővezetékes szállítással a nagyobb volumenek mozgatása olcsóbb, de a hidrogén kémiai tulajdonságai itt is különleges kihívást jelentenek. Az anyag hajlamos úgynevezett hidrogénridegedést okozni a fémszerkezetekben. Ez azt jelenti, hogy a molekulák behatolnak a csőfal anyagába, és csökkentik annak mechanikai ellenállóképességét. Emiatt a meglévő földgázhálózat nem konvertálható közvetlenül hidrogénszállításra anélkül, hogy a csövek és szerelvények jelentős részét ki ne cserélnék (Solomon et al., 2024).
A világ teljes hidrogénvezeték-hálózata 2024-ben mindössze kb. 4500 km volt – összehasonlításképpen: az európai földgázhálózat hossza meghaladja az 1,5 millió km-t.
A tárolás kérdése legalább ennyire összetett. A rövid távú puffertárolás és a hosszú távú, szezonális energiatárolás technikailag megoldható – de a szükséges kapacitások kiépítése, a föld alatti barlangrendszerek vagy sóbarlangok kialakítása és hitelesítése évtizedes infrastrukturális program. Mindez egyszerre jelenti a beruházási igény, az engedélyezési folyamat és az ellátásbiztonsági kockázat halmozódását.
Akut töltőállomás-hiány
A hidrogénalapú közlekedés fejlesztésének egyik legsúlyosabb, strukturálisan is rögzült akadálya a klasszikus kétoldalú piaci paradoxon: töltőállomás nem épül, mert nincs elegendő jármű; jármű nem kel el, mert nincs elegendő töltőállomás.
A számok ezt egyértelműen alátámasztják. 2024 végén világszerte kb. 1160 hidrogén-töltőállomás üzemelt – szemben az elektromos járművek közel 4,5 millió töltőpontjával. Az Egyesült Államokban mindössze 54 nyilvánosan elérhető hidrogén-töltőállomás működött, azok is szinte kizárólag Kaliforniában.
A piac tehetetlensége a közelmúltban konkrét vállalati döntésekben is megjelent. A Stellantis például 2024-ben leállította üzemanyagcellás fejlesztési programját. Indoklásában az infrastruktúra hiányára, a magas költségekre és az elégtelen fogyasztói ösztönzőkre hivatkozott. A Renault és a Plug Power közös vállalata, a HYVIA – amelynek célja a hidrogénes könnyű haszongépjárművek piacának megszerzése volt – 2025 februárjában kényszerfelszámolásba ment, miután nem talált vevőt. A magas üzemeltetési és beruházási költségek, az alacsony járműpenetráció és a lassan épülő töltőhálózat együttesen tették életképtelenné a vállalkozást.
Ez a spirál nem oldódik meg önmagától. A piac mindkét oldalán egyidejű, koordinált beavatkozásra volna szükség – ami erős állami szerepvállalást, hosszú távon előre látható és stabil finanszírozási kötelezettségvállalást feltételez. Ma ezek egyike sem adott sem az EU-ban, sem a világ más részein.
Szabályozási lemaradás és az ellátásilánc törékenysége
A piaci ellentmondást tovább mélyíti a szabályozói környezet fragmentáltsága. Az IEA (2025b) Breakthrough Agenda jelentése szerint a nem egyértelmű, sokszor hiányos szabályozási keretek és az infrastrukturális felkészületlenség a hidrogénprojektek leggyakrabban azonosított akadályai közé tartoznak.
Az EU esetében a tanúsítási rendszer fejlesztése és a felhatalmazáson alapuló jogi aktus kidolgozása éveket vett igénybe, és még ma sem tekinthető lezártnak a kölcsönös elismerési rendszerek szempontjából.
A különböző tagállami szabályozások, eltérő engedélyezési eljárások és nem harmonizált biztonsági előírások egy olyan ágazatban, ahol az értéklánc eleve határokon átnyúló, különösen komoly akadályt jelentenek.
Az ellátásilánc-kockázatok ezzel párhuzamosan koncentrálódnak. Kína ma a globális elektrolizátor-gyártási kapacitás 60%-át uralja, és ez az arány az elmúlt néhány évben folyamatosan növekedett (IEA, 2024). Az IEA ezt kifejezetten párhuzamba állítja a napelem- és az akkumulátorgyártás esetében már lezajlott folyamattal: az európai és amerikai kezdeti fejlesztési előny erodálódott, és a teljes értéklánc kínai kézbe összpontosult. A hidrogénnél ugyanez a folyamat zajlik azzal a különbséggel, hogy most, a korai fázisban még lehetőség volna eltérő struktúrát kialakítani.
Hidrogén-üzemanyagcella vagy akkumulátoros elektromos hajtás?
| Szempont | Hidrogén | Elektromos |
|---|---|---|
| Személyközlekedés | ||
| Energiahatásfok (forrástól a kerékig) | ~25–30% | ~77–80% |
| Infrastruktúra-érettség | alacsony | fejlett |
| Tankolás, töltés ideje | 3–5 perc | 20–45 perc (gyors) |
| Üzemeltetési költség kilométerenként | magas | alacsony |
| Versenyképesség 2030-ban | gyenge | erős |
| Nehézteher-szállítás | ||
| Energiahatásfok (forrástól a kerékig) | ~25–30% | ~70–75% |
| Hatótávolság teherrel | 700–1000 km | 300–500 km |
| Állásidő tankoláskor | 15–20 perc | 45–90 perc (gyors) |
| Hasznos teher csökkenése az akkumulátor miatt | minimális | jelentős (1–2 t) |
| Versenyképesség 2030-ban | közepes–erős | közepes |
Forrás: IEA Global Hydrogen Review 2025; S&P Global 2025. A hatásfok- és költségadatok becsült iparági átlagok.
Zöldre festett hidrogén – az olajipari érdekek mechanizmusa
A hidrogénátmenet legtöbbet vitatott, és a nyilvánosság előtt legkevésbé látható akadálya az olajipari érdekrendszer működésmódja. Ez nem összeesküvés-elmélet, hanem dokumentált, nyomon követhető folyamat.
Az InfluenceMap független elemzői szervezet rendszeresen nyomon követi a nagyvállalatok éghajlati és energiapolitikai lobbizását. Legfrissebb elemzésük megállapítja, hogy a fosszilis tüzelőanyag-ipar, a nehézipar és a közüzemi szektor aktívan nyomást gyakorolt az EU alacsony szén-dioxid-kibocsátású hidrogénre vonatkozó, felhatalmazáson alapuló jogi aktusának gyengítésére (InfluenceMap, 2025). A FuelsEurope és a Fuels Industry UK iparági szövetségek rendszeresen támogatják a megújuló üzemanyagok fejlesztését azzal a kitétellel, hogy a fosszilis alapú termékek, köztük a hidrogén és az LNG, is szerepeljenek a kedvezményes kategóriákban. Ez a látszólag technikai vita lényegében azt dönti el, hogy kap-e zöld besorolást a fosszilis alapú kék hidrogén.
Két valós eset illusztrálja a mechanizmust
A BP esete a legközvetlenebb példa arra, hogy milyen módon válik a hidrogénbejelentés marketingeszközzé. A vállalat 2020–2022 között nagy sajtóvisszhangot kiváltó hidrogénprojekteket jelentett be az Egyesült Királyságban, Ománban és Ausztráliában – ezeket 2024-re törölte. Ugyanebben az évben a BP vezérigazgatója bejelentette, hogy a vállalat évi 2–3%-kal növeli kőolaj-kitermelését 2027-ig. A hidrogénprojektek kommunikációs értéke – az ESG-minősítések, a szabályozói nyomás mérséklése, az energiaátmenetes vállalat imázsának fenntartása – nyilvánvalóan nem esett egybe a valódi tőkekihelyezési prioritásokkal.
A Shell esete árnyaltabb, de strukturálisan hasonló. A vállalat nem vonta vissza teljes mértékben hidrogénprogramját, de jelentősen visszafogta azt, miközben rekordosztalékokat fizetett és tovább növelte LNG-üzletágát. A Shell által korábban a brit lakóépületek fűtésének dekarbonizációs megoldásaként promótált hidrogénalapú fűtési program a hőszivattyúk helyett a gázhálózat megtartását szolgálta volna. A hivatkozott InfluenceMap-elemzés szerint a brit parlamenti képviselők 27%-a (és a munkáspárti képviselők 31%-a) ma is úgy véli, hogy a hidrogén jelentős szerepet játszhat a lakásfűtés jövőjében – részben épp e lobbizás eredményeként (InfluenceMap, é. n.-a).
A mintázat mindkét esetben azonos: a hidrogénbejelentések a közvélemény, a szabályozók és a befektetők irányában fenntartják az energiaátmenetes elköteleződés látszatát, miközben a valódi tőke a fosszilis értéklánc bővítésébe áramlik.
Az InfluenceMap korábbi, átfogó elemzése szerint a vezető olajcégek klímakommunikációja és tényleges lobbizási tevékenysége között rendszerszintű eltérés mutatható ki (InfluenceMap, é. n.-b).
Ahol a hidrogénnek mégis van jövője
A fentieket nem szabad nihilista olvasatban érteni. A hidrogén szerepe az energiaátmenetben reális – de szűkebb és pontosabban körülhatárolt, mint ahogy azt az elmúlt évek kommunikációja sugallta.
Az ipar egyes szegmenseiben – acélgyártás, ammóniaszintézis, vegyipar, finomítás – a hidrogént kiváltó alternatíva nincs, vagy csak rendkívül tőkeigényes módon valósítható meg. Ezekben az ágazatokban a zöld hidrogén bevezetésének logikája és gazdasági alapja egyaránt erősebb, mint a személyközlekedésben. A nehézteher-szállítás, a tengeri hajózás és a repülés szintén olyan területek, ahol az elektromos megoldások korlátai miatt a hidrogénalapú üzemanyagcella vagy a szintetikus üzemanyag versenyképes alternatíva lehet.
A személyautós alkalmazásban a verseny az elektromos meghajtással szemben az elmúlt öt évben eldőlt – az infrastrukturális, gazdasági és hatásfoki érvek egyaránt az akkumulátoros megoldást részesítik előnyben rövid és közép távon.
Valós ígéret, de távoli jövő
A hidrogén hasznosítása nem légből kapott ígéret, még ha a körülötte kialakult narratíva sok esetben az is. A valódi átmenet akadályai nyilvánvalóak: a fosszilis hidrogénnel szembeni tartós költségrés, a szállítási és tárolási infrastruktúra hiánya, a piac kétoldalú tehetetlensége, a szabályozói töredezettség és az olajipari érdekek dokumentálható beavatkozása a szakpolitikai folyamatokba –, és megmagyarázzák, miért maradt a zöld hidrogén 2024-ben a globális termelés 1%-a alatt.
A hidrogén energetikai jövője reális, de szektorszelektív és feltételes: ott van helye, ahol más megoldás nincs, és ahol az infrastrukturális befektetések valódi keresletre épülnek – nem marketinglogikára. A kérdés az, hogy a következő évtized szabályozói döntései és tőkeallokációi ezt a szűkebb, de megalapozottabb pályát erősítik-e meg, vagy tovább tágítják a bejelentett szándékok és a tényleges előrehaladás közötti szakadékot.
Hosszabb távon a hidrogén kérdése az energiaátmenetben nem vizsgálható a fúziós energia fejlődése nélkül sem – egy olyan technológia nélkül, amely a hidrogénizotópokban rejlő energiapotenciált egészen más dimenzióban értelmezi újra. Erről a W4 egy következő, részletes cikkben ír.
A hidrogén az energiaátmenet egyik legtöbbet hivatkozott technológiája – a valóság azonban más képet mutat. 2024-ben a globális hidrogéntermelés kevesebb mint 1%-a volt alacsony kibocsátású; a maradék 99% fosszilis alapú maradt. A zöld hidrogén előállítási költsége a fosszilis alapú változatnál 1,5–7-szer magasabb, és ez a különbség az utóbbi időben tovább nőtt. A szállítás 700 bares sűrítést vagy –253 °C-os hűtést igényel, a globális hidrogénvezeték-hálózat hossza mindössze 4500 km. A töltőinfrastruktúra 2024 végén világszerte mindössze 1160 állomásból állt. Eközben az olajcégek – a BP és a Shell esetén dokumentáltan – hidrogénbejelentésekkel tartják fenn az energiaátmenet imázsát, miközben a valódi tőke a fosszilis értéklánc felé áramlik. A hidrogénnek van jövője – de szektorszelektív, és erős feltételekhez kötött.
A hidrogén az energiapolitikai közbeszéd egyik megkerülhetetlen szereplője – uniós stratégiák, vállalati ESG-kötelezettségvállalások és kutatóintézeti előrejelzések egyaránt erre építenek. A valóság azonban jóval összetettebb képet mutat. 2024-ben a globális hidrogéntermelés kevesebb mint 1%-a volt alacsony kibocsátású; az összes többi fosszilis alapú maradt, szén-dioxid-leválasztás nélkül.
Az átmenet első számú akadálya gazdasági: a zöld hidrogén előállítása a fosszilis alapú változatnál 1,5–7-szer drágább, és ez a különbség az utóbbi időben – a földgázárak csökkenése és az elektrolizátorok drágulása miatt – tovább nőtt. A szállítás és tárolás fizikai kihívásai önmagukban is strukturális problémát jelentenek: 700 bares sűrítés vagy –253 °C-os hűtés, 4500 km-es globális csővezeték-hálózat és a fémridegedés mint tartós mérnöki korlát.
A piacépítés a klasszikus kétoldalú paradoxon csapdájában van: töltőállomás nem épül jármű nélkül, jármű nem kel el állomás nélkül. 2024 végén a világ összes hidrogén-töltőállomásának száma 1160 volt – a közel 4,5 millió elektromos töltőponttal szemben. A Stellantis leállította üzemanyagcellás programját, a HYVIA kényszerfelszámolásba ment.
Mindeközben az olajcégek hidrogénstratégiái dokumentáltan kettős funkciót töltenek be. A BP 2024-ben törölte hidrogénprojektjeit az Egyesült Királyságban, Ománban és Ausztráliában, majd évi 2–3%-os kőolaj-kitermelés-növekedést jelentett be. Az InfluenceMap adatai szerint az iparág aktívan lobbizott az EU alacsony kibocsátású hidrogénre vonatkozó szabályozásának gyengítéséért.
A hidrogénnek van valódi helye az energiaátmenetben – az iparban, a nehézteher-szállításban, a hajózásban –, de ez a szerep szűkebb és feltételesebb, mint ahogy azt az elmúlt évek hangos ígéretei sugallták.


A MEKH bontási adatai szerint a szélerőművi kapacitáspályázatra a kiírt hálózati kapacitás 2,6-szorosát kérték. A legnagyobb csatlakozási pontra viszont alig jött ajánlat, így a 702 MVA-nak legfeljebb mintegy kétharmada osztható ki december 13-án.

A Nemzetközi Energiaügynökség szerint 2026-ban huszonegy év után először kevesebb megújuló kapacitás épül, mint előző évben, a következő hat év mégis minden korábbit felülmúl – csak a hálózat nem győzi.
Az Eurostat friss adatai szerint Magyarországon a legolcsóbb az áram és a gáz a háztartásoknak az EU-ban, miközben a közepes vállalati fogyasztók, köztük a vízművek, jóval az uniós átlag fölött fizetnek az áramért.
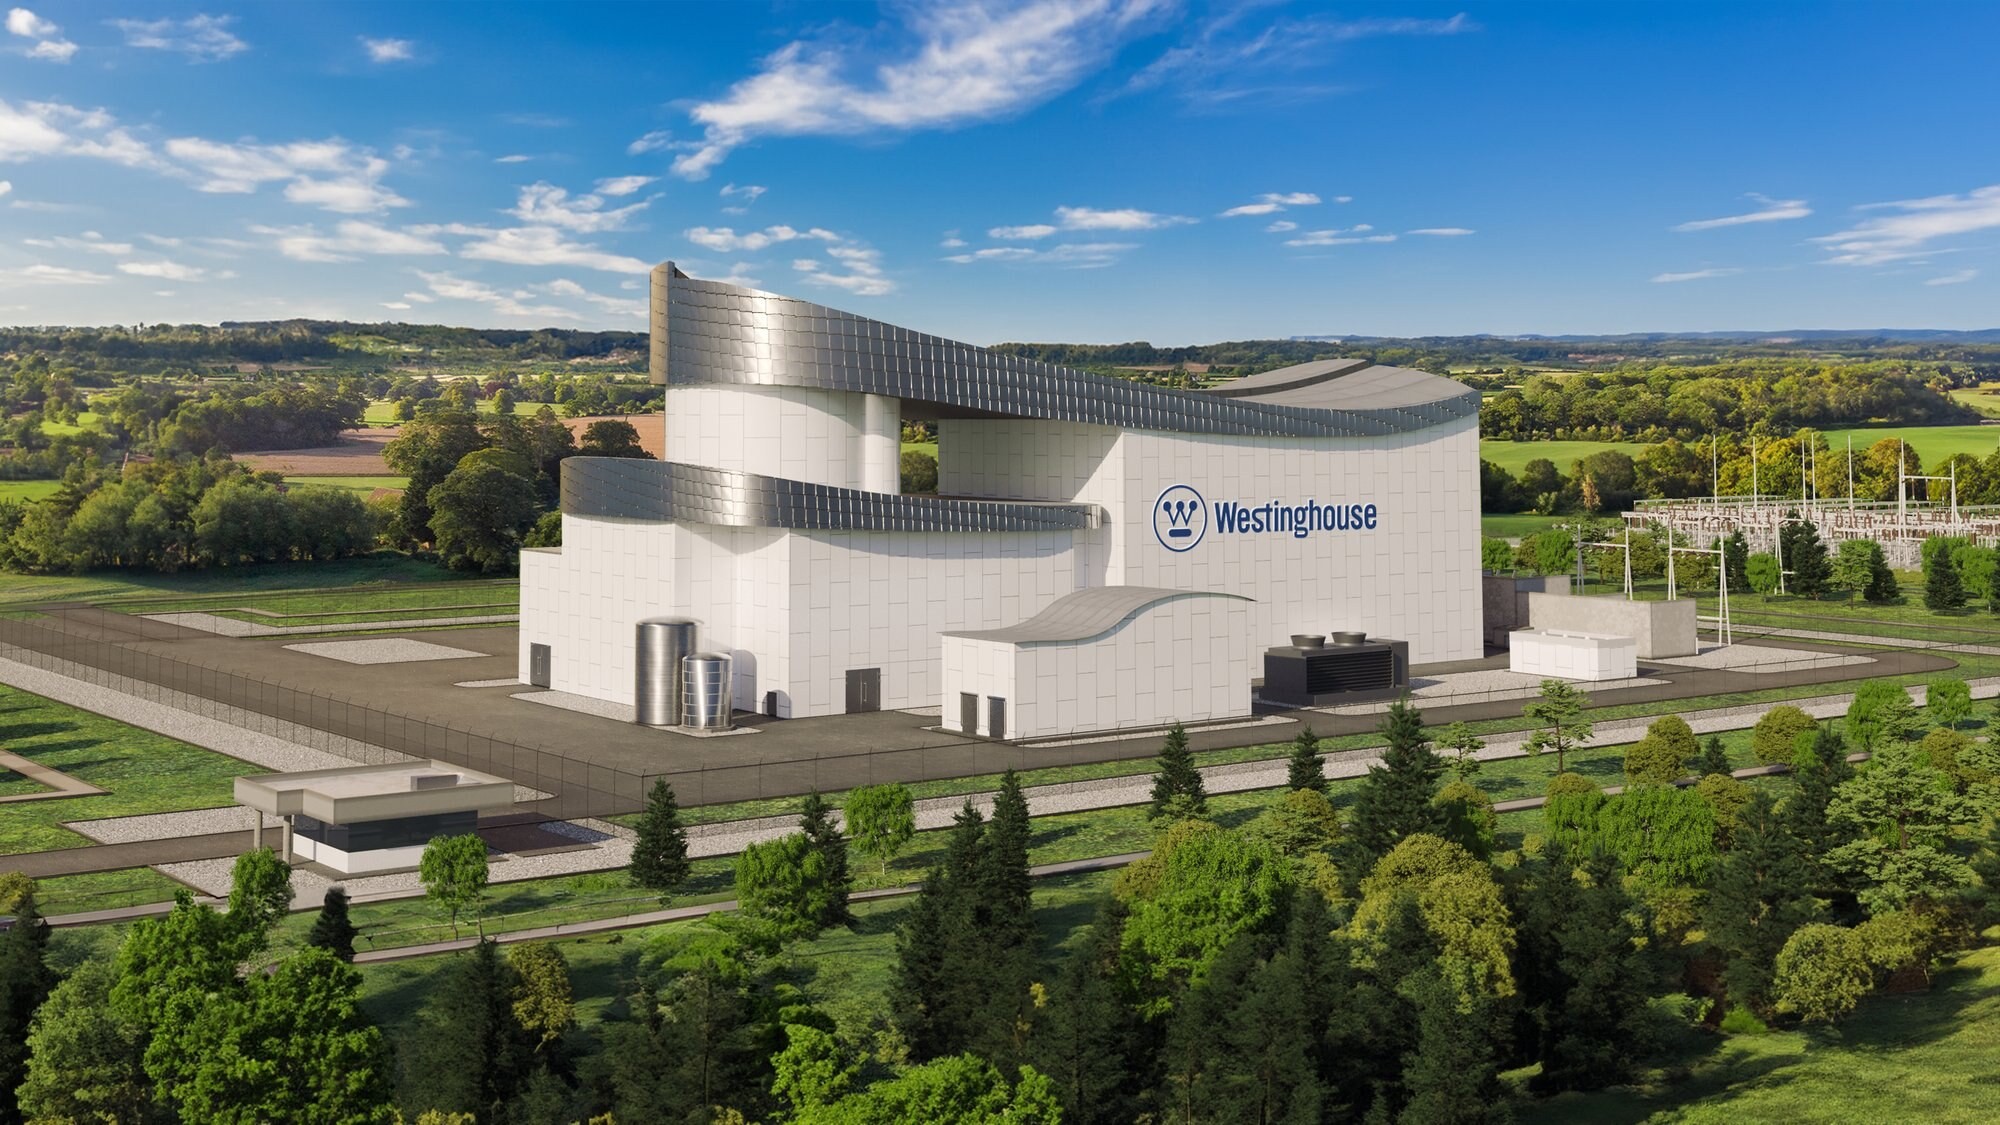
A Fehér Ház tíz kis moduláris reaktorról és 20 milliárd dollárról beszél, az Országgyűlés elé került megállapodás szövegében azonban ezek a számok nem szerepelnek, annál több szó esik a kiválasztásról, a közbeszerzésről és a finanszírozásról.