Mire jó a hidrogén? – ipar, energetika, közlekedés
Ez a hidrogénről szóló négyrészes sorozatunk harmadik cikke. Az első részben a hidrogén alapjait és a globális verseny térképét mutattuk be, a másodikban az előállítás technológiáit vizsgáltuk meg. Az alábbi rész azzal foglalkozik, hogy mire jó valójában a hidrogén – hol van ma is jelen, és hol vár valódi áttörésre. A negyedik rész az átmenet akadályait veszi majd górcső alá.
A hidrogén kettős életet él. Az egyik élet láthatatlan: a maga csendességében fenntartja a modern civilizáció anyagi alapjait. A másik élet most születik: svéd acélművekben, patagóniai szélfarmok szomszédságában, norvég repülőtereken. Hogy megértsük a hidrogén valódi szerepét az energiarendszerben, mindkettőt ismernünk kell.
Az ipar láthatatlan barátja
A hidrogén globális felhasználásának közel 95%-a ma nem az energetikában, hanem az iparban történik. A 2024-es közel 100 millió tonnás globális kereslet döntő részét két szektor adja: a finomítóipar 41 millió tonnával valamint az ammóniagyártást és a metanoltermelést magában foglaló ipari szektor 53 millió tonnával (IEA, 2025).
Az ammónia Haber–Bosch-eljárással állítható elő hidrogénből és légköri nitrogénből. Az ipari hidrogénfelhasználás 60%-a ammóniagyártásra megy el – ennek döntő hányadából végül műtrágya lesz. A metanol a felhasználás további 30%-át adja: festékek, műanyagok, ragasztók, szintetikus szálak alapanyaga. A finomítóipar kéntelenítési folyamatokhoz igényel hidrogént, amelyek nélkül a mai üzemanyagszabványok nem teljesíthetők.
Mindez nem látványos és nem hoz újságcímeket – de nélkülözhetetlen. Ami viszont látványos, az a következő hullám.
Zöld acél: a HYBRIT-paradigmaváltás
A vas- és acélgyártás a globális szén-dioxid-kibocsátás közel 7%-át adja. A hagyományos kohászat kokszolt szenet éget el a vasérc redukciójakor – ez az eljárás elméletben sem dekarbonizálható a szénkibocsátás teljes felszámolása nélkül. A hidrogén viszont kiválthatja a szenet: a közvetlen redukciós folyamatban a vasérc hidrogénnel reagál, a melléktermék szén-dioxid helyett víz lesz.
A svéd HYBRIT-konzorcium – az SSAB acélgyártó, az LKAB bányavállalat és a Vattenfall energetikai cég – 2016 óta fejleszti ezt a technológiát.
A 2024-es eredmények meggyőzőek: a luleåi kísérleti üzem 5000 tonna zéró kibocsátású nyersvasat állított elő, 99%-os metallizációs fokkal – és a termék minősége felülmúlja a hagyományos kohászatét.
A hidrogéntárolás terén szintén áttörés következett be: a sziklakamrás, acéllal bélelt tároló ipari léptékben működőképesnek bizonyult, és a változó energiaárak okos optimalizálásával 26–31%-os üzemeltetési költségcsökkentés érhető el.
A következő lépés egy 1,2 millió tonna/éves kapacitású kereskedelmi üzem Gällivaréban, amelynek üzemeltetése 2026-ban indul. A Volvo, az Epiroc és a Peab már most vásárol HYBRIT-acélból – a hidrogénalapú acélgyártás nem kísérleti fázis.
Üzemanyagcellás járművek: hol mozog valóban a piac?
Az üzemanyagcellás jármű elve egyszerű: a hidrogén oxigénnel reagál az üzemanyagcellában, amely elektromos áramot termel, melléktermékként pedig víz keletkezik. A globális FCEV-állomány (hidrogénüzemű járművek) meghaladja a 80 000 darabot – ez elenyésző a belső égésű motoros járművek számához képest, de a növekedési irány ígéretes (Hydrogen Council & McKinsey & Company, 2025).
A személyautók szegmensében a Toyota Mirai és a Hyundai Nexo vezet – az infrastruktúrahiány azonban komolyan fékezi a piaci sikerüket. Globálisan csupán 1100 töltőállomás üzemel, és a személyautós piacon a nagy akkumulátoros elektromos flottákhoz képest a hidrogén egyelőre hátrányban van. Az IEA 2025-ös jelentése szerint a nehéz tehergépkocsik az egyetlen gyorsan növekvő szegmens az FCEV-piacon.
A Hyundai XCIENT üzemanyagcellás kamion már kereskedelmi üzemeltetésben van Svájcban és Dél-Koreában. Szöul buszhálózatában a cél 2026-ra 1300 dízelbusz kiváltása, országosan pedig évi 2000 új hidrogénbusz üzembe helyezése. A hidrogén előnyei a nehéz közlekedésben valósak: percekben mérhető feltöltési idő, ezer kilométer feletti hatótávolság, és a hasznos terhelést nem csökkenti az akkumulátor tömege.
Versenyautó nyert szintetikus üzemanyaggal
A szintetikus üzemanyag – más néven eFuel – a hidrogén és a befogott szén-dioxid vegyítésével keletkezik. Az eredmény égési tulajdonságaiban nem különböztethető meg a hagyományos benzintől – de az életciklus-számítások szerint akár 90%-kal kevesebb szén-dioxidot bocsát ki.
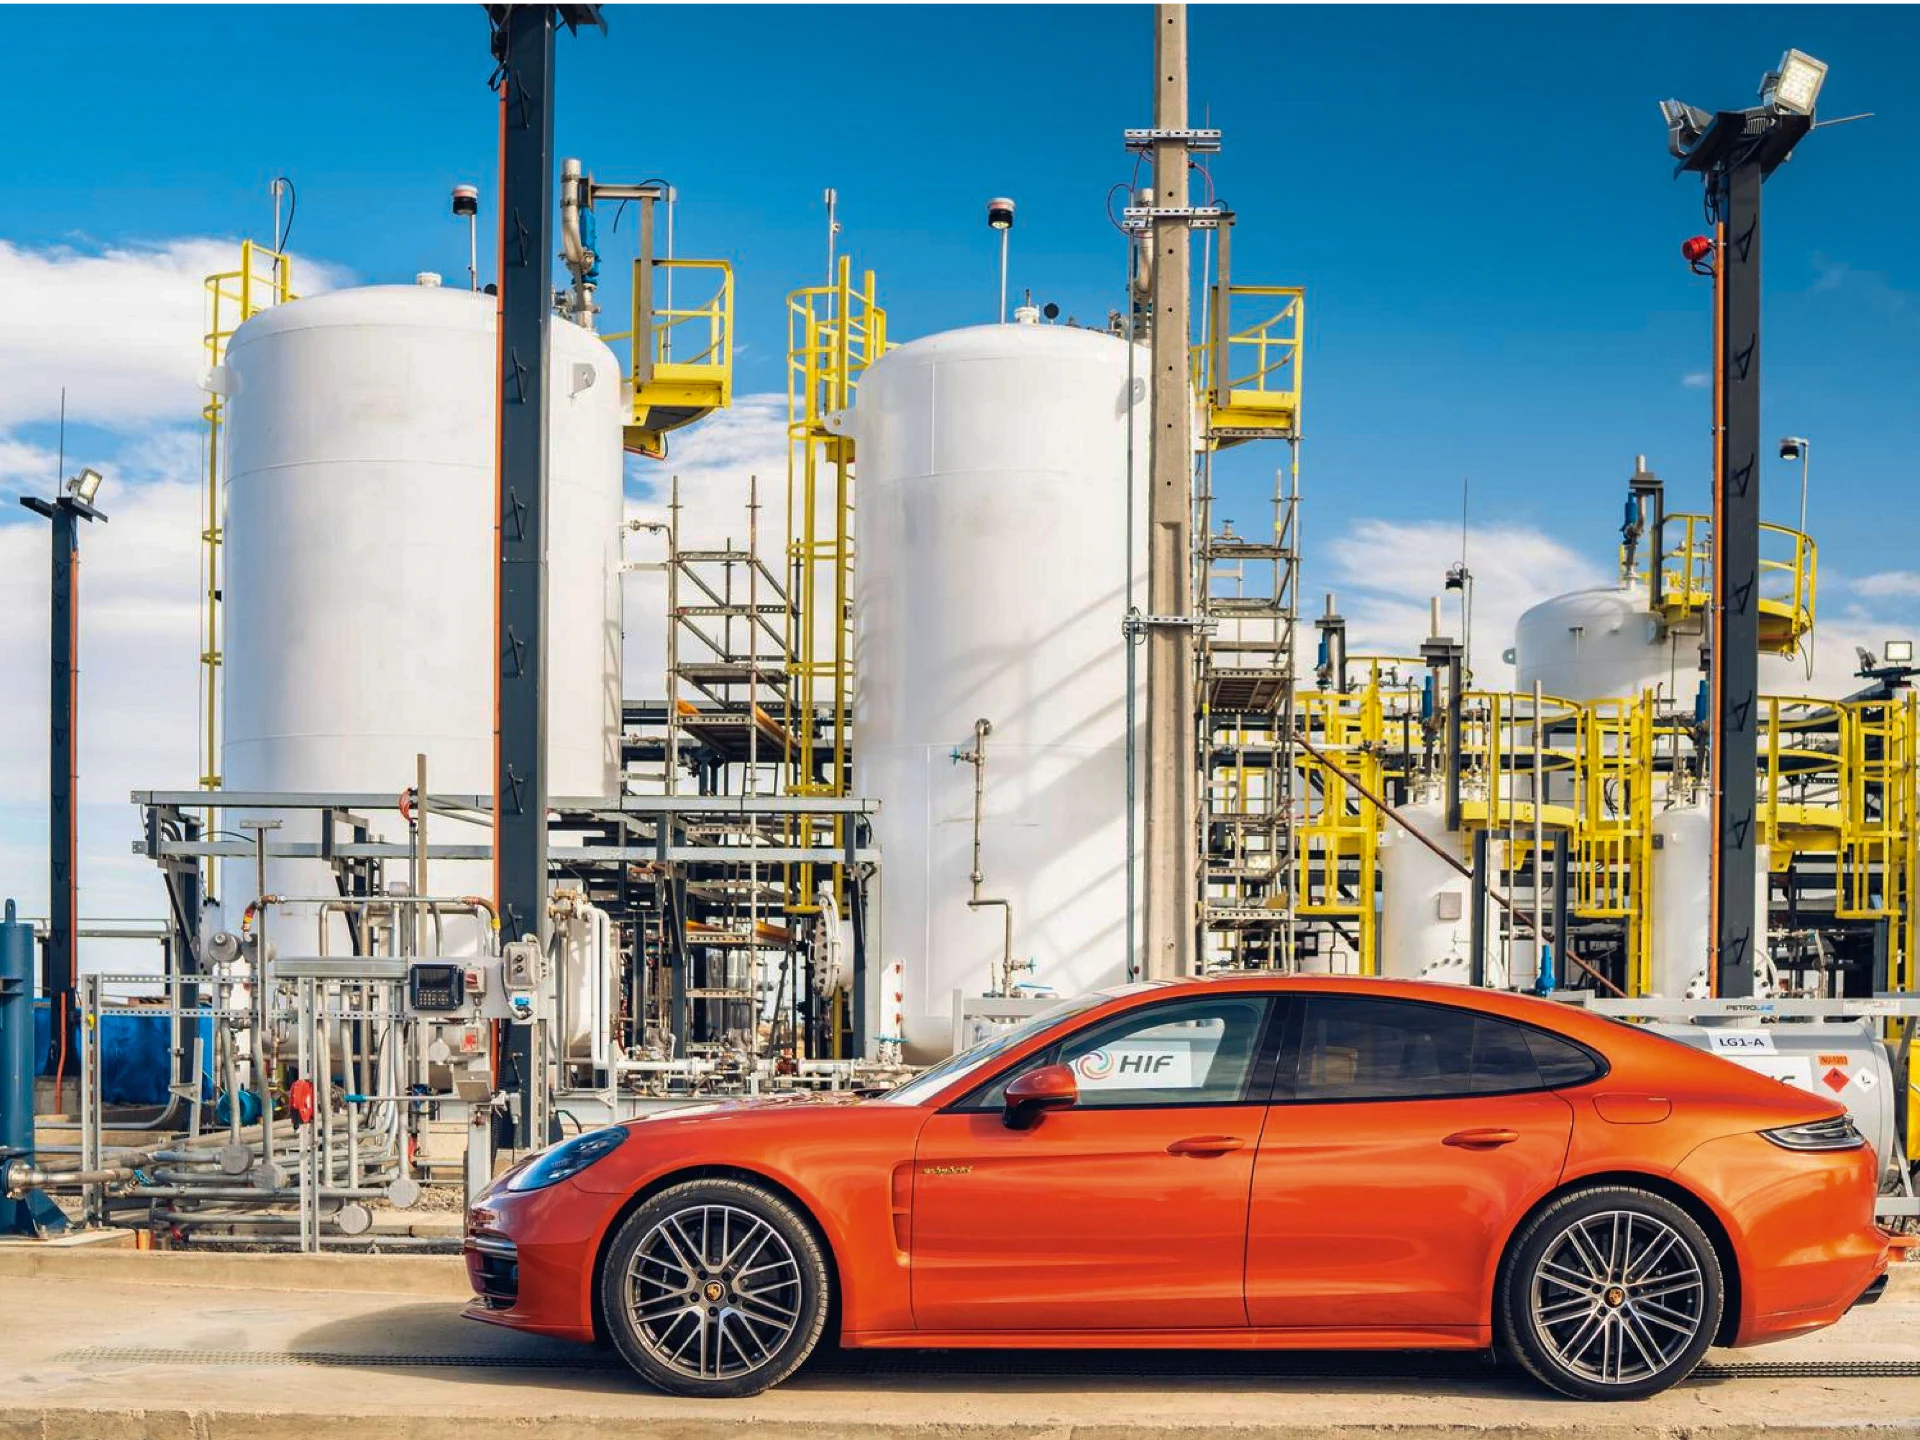
A Porsche és a HIF Global chilei Haru Oni projektje 2022-ben nyitotta meg a világ első integrált, kereskedelmi méretű eFuel-üzemét. A patagoniai szélenergia hajtja az elektrolizátort, a zöld hidrogénből és befogott szén-dioxidból szintetikus metanolt, majd szintetikus benzint gyártanak.
A jelenlegi kapacitás 130 000 liter évente. A Porsche 2024-ben a Mobil 1 Supercup összes európai futamát ezzel az üzemanyaggal teljesítette. A berendezés ISCC RFNBO tanúsítvánnyal is rendelkezik, ami az EU megújuló üzemanyag-szabványainak teljesítését jelenti.
A helyzet azonban árnyaltabb, mint ahogy a sajtóközlemények sugallják. A közvetlen levegőbefogó egység (DAC) – amely a szén-dioxidot a légkörből vonja ki – építése csak 2024 decemberében kezdődött meg, üzembe helyezése a jelen cikk írásakor még folyamatban van. A nagyléptékű skálázás – az eredeti tervben 55 millió liter a közelmúltban, majd 550 millió liter 2026-ra – komoly csúszásban van. Ez nem az eFuel-koncepció bukását mutatja, hanem azt, hogy az ipari skálázás lassabb és drágább a tervezettnél.
Hidrogénhajtás levegőben és tengeren
A repülés és a hajózás az energiaátmenet legkeményebb területe: nagy energiasűrűséget igényelnek, hosszú üzemidőkre kell tervezni, és az akkumulátoros megoldások (a jelenlegi technológiákkal) fizikailag lehetetlenek nagyobb járműveknél.
A ZeroAvia brit–amerikai vállalat 2025 szeptemberében sikeresen szimulálta a ZA600 üzemanyagcellás hajtómű teljes repülési profilját földi teszten – a rendszer egy legfeljebb 20 férőhelyes gépnek megfelelő teljesítményt nyújtott egy 2 óra 38 perces szimulált útvonal megtétele során.
Az EU 21,4 millió eurós innovációs támogatással finanszírozza a ZeroAvia norvégiai projektjét: 15 Cessna Caravan repülőgép felszerelése üzemanyagcellás hajtóművel, 15 repülőtér hidrogén-infrastruktúrájának kiépítése, kereskedelmi üzemeltetés 2028-tól. Az Airbus 2025-ben megerősítette, hogy a ZEROe program következő fázisát üzemanyagcella-technológiára alapozza, és 2035-re tervezi az első hidrogénüzemű kereskedelmi gép piacra dobását.
A tengeri közlekedésben 2025 júniusáig több mint 60 metanolüzemű hajó volt forgalomban, és közel 300 volt rendelésállományban – ez a hidrogénalapú üzemanyagok (szintetikus metanol, zöld ammónia) egyik leggyorsabban növekvő piaci szegmense – az IEA adatai szerint.
A hidrogén felhasználási területei
| Alkalmazás (példa) | Érettség | H₂-típus ma | Fő kihívás |
|---|---|---|---|
| Hagyományos ipar | |||
| Ammóniagyártás (Haber–Bosch, globális) | érett | szürke | A világ műtrágyaigényét fedezi – fosszilismentesítése a legnagyobb ipari kibocsátás-csökkentési lehetőség |
| Metanolgyártás (vegyipar, globális) | érett | szürke | Műanyagok, ragasztók, szintetikus szálak alapanyaga – a zöld metanolra való átállás lassú |
| Kőolaj-finomítás (kéntelenítés, globális) | érett | szürke | Az üzemanyag-szabványok teljesítéséhez nélkülözhetetlen; a H₂-váltás infrastruktúrát igényel |
| Ipari dekarbonizáció | |||
| Acélgyártás (HYBRIT, Svédország) | pilot | zöld | Magas tőkeigényű ipari skálázás; 2026-tól kereskedelmi üzem indul Gällivarében |
| Cementgyártás (kísérleti projektek, EU) | korai | zöld/kék | Magas hőmérsékletigény; a technológia még laboratóriumi-kísérleti fázisban van |
| Közlekedés | |||
| Nehéz tehergépkocsik, buszok (Hyundai XCIENT, szöuli buszflotta, Svájc, Dél-Korea) | kereskedelmi | zöld/kék | Hiányzó töltőinfrastruktúra; az üzemanyag ára még nem versenyképes a dízellel |
| Személyautók (Toyota Mirai, Hyundai Nexo, globális) | korlátozott | zöld/szürke | Mindössze ~1100 töltőállomás világszerte; az akkumulátoros autókkal szemben gazdaságilag hátrányos |
| Repülés (ZeroAvia, Airbus ZEROe, EU, USA) | korai | zöld | Tanúsítás, biztonság, infrastruktúra; kereskedelmi üzem 2028 és 2035 között várható |
| Hajózás (zöld ammónia, szintetikus metanol, globális) | növekvő | zöld | 60+ metanolüzemű hajó forgalomban, ~300 megrendelve; az üzemanyagok egységesítése folyamatban |
| Szintetikus üzemanyagok | |||
| E-üzemanyag (szintetikus benzin), Haru Oni / HIF Global (Chile) | pilot | zöld | Csúszik az ipari skálázás; épül a DAC-egység; jelenlegi kapacitás 130 000 l/év |
| Energiarendszer | |||
| Szezonális energiatárolás (Power-to-Gas projektek, EU) | fejlődő | zöld | Visszaalakítási veszteség (oda-vissza hatásfok ~30–40%); csak nagy, szezonális léptékben gazdaságos |
| Hálózatszabályozás (HYBRIT-tároló, sziklabarlang, Svédország) | pilot | zöld | A tárolás ipari léptékben bizonyított; a skálázás tőkeigényes |
Energiahordozóként hálózatszabályozás és szezonális tárolás
A hidrogén az energiarendszerben egy harmadik, kevésbé látványos szerepet is betölt: a megújuló energia „pufferanyagaként” működhet. Amikor a szél- vagy napenergia felesleget termel – éjszaka, hétvégén, nyáron –, a többletet elektrolízissel hidrogénné lehet alakítani, amelyet tárolás után igény szerint vissza lehet alakítani villamos energiává.
Ez a Power-to-Gas logika lehetővé teszi a szezonális energiatárolást – olyat, amit az akkumulátoroknál gazdaságosan nem lehet megvalósítani.
A HYBRIT-projekt hidrogéntárolási eredményei ebben a tekintetben is relevánsak: a sziklakamrás tárolás valós ipari körülmények között bizonyított, és a hálózati ároptimalizálással jelentős üzemeltetési előnyt kínál. Az EU energiastratégiájában a hidrogéntárolás egyre fontosabb szerepet kap a hálózati stabilitás és a hosszú távú energiabiztonság szempontjából.
A hidrogén valódi helye az energiarendszerben
A hidrogén nem az elektromosság ellenfele – és nem is általános megoldás mindenre. A valódi kérdés az, hol előnyösebb a hidrogénalapú megoldás a közvetlen villamosításnál (Eszes, 2024).
Az IEA és az iparági konszenzus szerint a hidrogén ott teljesít legjobban, ahol a közvetlen villamosítás fizikai vagy gazdasági korlátokba ütközik: a nehéziparban, ahol magas hőmérséklet vagy kémiai nyersanyag szükséges; a hosszú hatótávolságú nehéz közlekedésben; a szintetikus üzemanyagok alapanyagaként; és a szezonális energiatárolásban. A személyautók és a rövid hatótávolságú közlekedés terén az akkumulátoros megoldás hatékonyabb és gazdaságosabb.
Ez nem leminősítés. A globális nehézipar szén-dioxid-kibocsátásának nagymértékű csökkentése hidrogén nélkül lehetetlen, a légi és tengeri közlekedés szintetikus üzemanyagok nélkül aligha lesz karbonsemleges. A hidrogén az energiaátmenet azon részének kulcsa, amelyet az elektromos kábel nem ér el.
Párhuzamos valóságok
A hidrogén két párhuzamos valóságban létezik egyszerre. Az első láthatatlan: évtizedek óta biztosítja a műtrágyát, a műanyagot és a finomított üzemanyagot, csendben és nélkülözhetetlenül. A második most születik: svéd acélművekben fosszilismentes nyersvasat gyártanak, Patagóniában szélenergiából desztillálnak versenybenzint, üzemanyagcellás kamionok futnak svájci autópályákon, és norvég repülőtereken épülnek hidrogéntartályok. A 2024-es adatok szerint az új alkalmazások még mindig a globális kereslet 1%-a alatt járnak – de a HYBRIT 5000 tonna zéró kibocsátású vasát, a ZeroAvia 21,4 millió €-s EU-támogatását és a Haru Oni ISCC-tanúsított szintetikus benzinét nem lehet puszta kísérletnek tekinteni. A hidrogén nemcsak ígéret – egyes iparágakban már döntés.
Következő rész: Miért nem hidrogénalapú a világ? – Az átmenet valódi akadályai
A harmadik részben végigvettük, milyen területeken bizonyított már a hidrogén – és hol van valódi potenciálja. A negyedik, záró részben azt vizsgáljuk meg, miért halad ilyen lassan az átmenet annak ellenére, hogy a technológia sok helyütt rendelkezésre áll. Szó lesz az ellátási lánc törékeny pontjairól, az infrastruktúra hiányáról, a szállítás és tárolás valódi költségeiről, a „tyúk és tojás” piaci paradoxonról – és arról is, hogyan finanszírozzák az olajcégek a hidrogénprojekteket, miközben a valódi energiaátmenetet lassítják.
A hidrogén globális keresletének 95%-a ma egyetlen kérdésre ad választ: hogyan gyártsunk ammóniát, metanolt és finomított üzemanyagot. Ez az ipari alap csendes, de nélkülözhetetlen – élelmiszer, műanyag és acél egyaránt függ tőle. Az igazi változás a perifériákon zajlik: a HYBRIT-projekt hidrogénnel gyárt nyersvasat, a Porsche patagóniai széllel készít szintetikus üzemanyagot, a ZeroAvia üzemanyagcellás hajtóművet fejleszt repülőgépekre. A hidrogén valódi ereje ott bontakozik ki, ahol az elektromos megoldás nem elegendő – a nehéziparban, a hosszú hatótávolságú közlekedésben és a szezonális energiatárolásban.
A hidrogén ma a világ egyik legfontosabb ipari nyersanyaga – és egyúttal az egyik legkevésbé látható. A globális kereslet közel 100 millió tonna volt 2024-ben, ebből a finomítóipar 41 millió, az ammónia- és metanolgyártás 53 millió tonnát használt fel. Ezek az alkalmazások nem trendek: a modern mezőgazdaság műtrágyájának, a műanyagoknak és a gyógyszereknek egyaránt alapanyaga a hidrogén – a legtöbb ember erről nem tud. A jelenlegi kereslet kevesebb mint 1%-a érkezik új alkalmazásokból, de ez a szám gyorsan növekszik.
Az ipari dekarbonizáció élvonalában a HYBRIT-projekt már bizonyított: a svéd konzorcium 2024-ben 5000 tonna zéró kibocsátású nyersvasat állított elő hidrogénalapú folyamattal, 99%-os metallizációs fokkal. A következő lépés egy 1,2 millió tonna/év kapacitású üzem Gällivaréban, amelynek üzemeltetése 2026-ban indul.
A közlekedésben a tehergépkocsik és buszok területén dinamikus a növekedés – a személyautók piacán jóval lassabb az előrehaladás. A Haru Oni-projekt Chilében évente 130 000 liter szintetikus üzemanyagot állít elő, amely a Porsche Mobil 1 Supercup összes 2024-es futamára elég volt – de a nagyléptékű skálázás csúszásban van. A légi közlekedésben a ZeroAvia üzemanyagcellás hajtóműve (21,4 millió €-s EU-támogatással) 2028-ra törekszik kereskedelmi üzemeltetési engedélyre Norvégiában. A hidrogénnek az energetikában is helye van, ahol az elektromosság nem elegendő – és ez a terület hatalmas.


A MEKH bontási adatai szerint a szélerőművi kapacitáspályázatra a kiírt hálózati kapacitás 2,6-szorosát kérték. A legnagyobb csatlakozási pontra viszont alig jött ajánlat, így a 702 MVA-nak legfeljebb mintegy kétharmada osztható ki december 13-án.

A Nemzetközi Energiaügynökség szerint 2026-ban huszonegy év után először kevesebb megújuló kapacitás épül, mint előző évben, a következő hat év mégis minden korábbit felülmúl – csak a hálózat nem győzi.
Az Eurostat friss adatai szerint Magyarországon a legolcsóbb az áram és a gáz a háztartásoknak az EU-ban, miközben a közepes vállalati fogyasztók, köztük a vízművek, jóval az uniós átlag fölött fizetnek az áramért.
A Fehér Ház tíz kis moduláris reaktorról és 20 milliárd dollárról beszél, az Országgyűlés elé került megállapodás szövegében azonban ezek a számok nem szerepelnek, annál több szó esik a kiválasztásról, a közbeszerzésről és a finanszírozásról.