Óceánjárók névleges átállítása biometánra – búcsú a pakurától?
Egy friss elemzés szerint a globális biometántermelés elméletben lefedhetné a nemzetközi hajózás korai dekarbonizációs energiaigényének nagy részét, de a szabályozási részletek dönthetik el, valóban eljut-e a tengerekre.
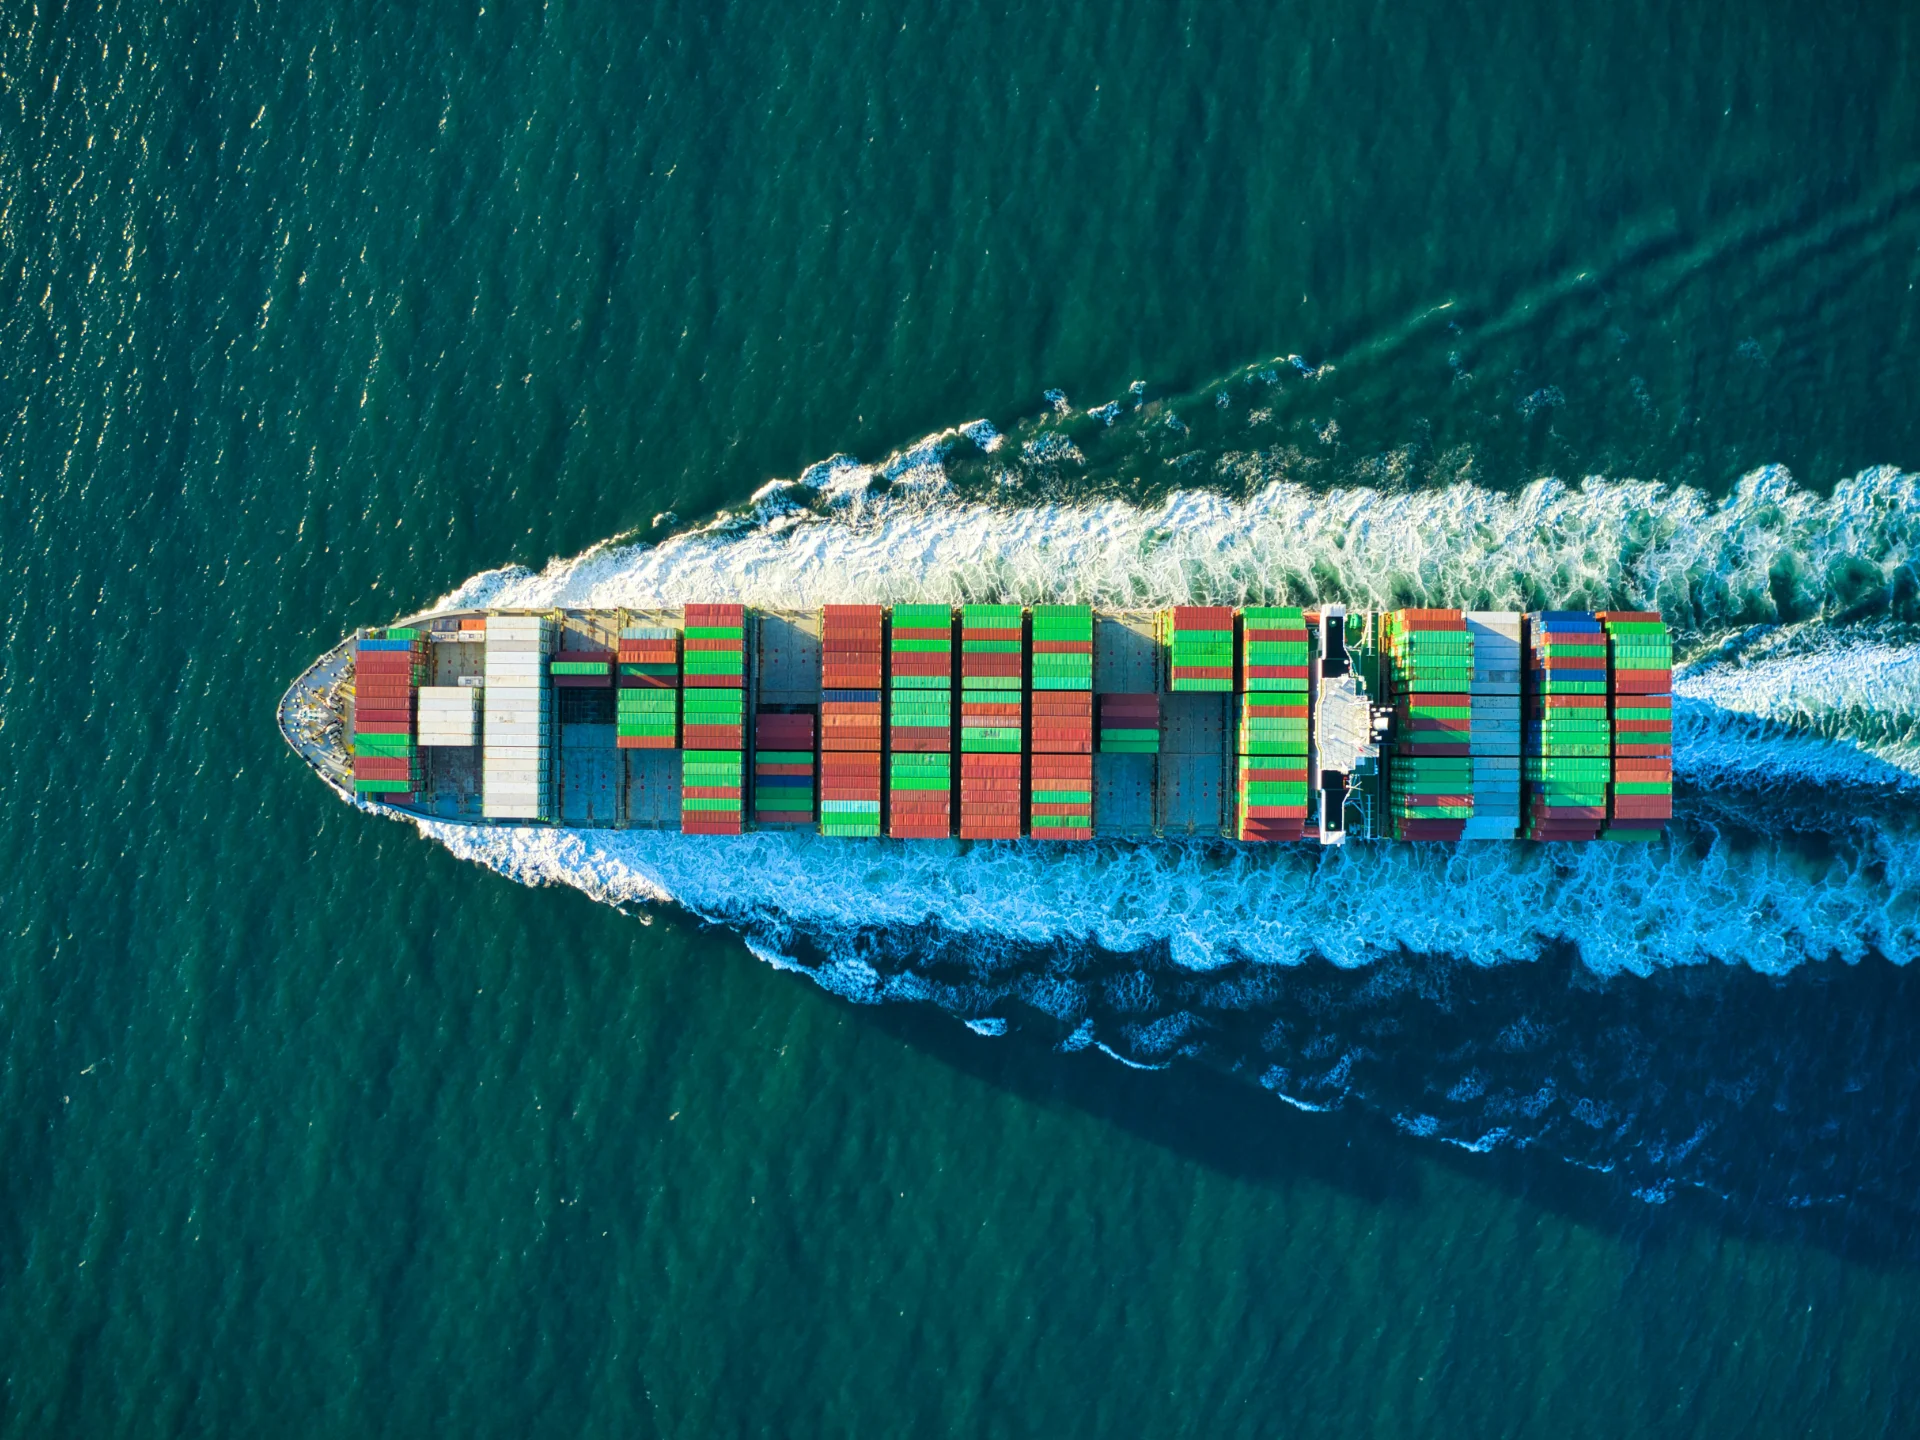
Fotó: Venti Views/Unsplash
A Mærsk Mc-Kinney Møller Zéró Szén-dioxid-kibocsátású Hajózási Központ (MMMCZCS) friss elemzése szerint a globális biometántermelés 2030-ra elérheti a 21 milliárd m³-t. Ez a mennyiség elméletben a nemzetközi hajózás korai dekarbonizációs energiaigényének mintegy 70%-át fedezhetné. A számítás a Nemzetközi Tengerészeti Szervezet (IMO) nettó-nulla keretrendszeréhez (NZF) igazodik, amely – ha végleg elfogadják – először szab globális árat a hajózás szén-dioxid-kibocsátásának. A kutatás azonban egyértelművé teszi: a döntő kérdés nem a nyersanyag mennyisége, hanem az, hogy a szabályozás lehetővé teszi-e a biometán elszámolását a valódi tengeri üzemanyag-felhasználásra.
Mekkora keresletet teremtene az IMO klímakerete?
Az IMO nettó-nulla keretrendszerét 2025 áprilisában, a Tengeri Környezetvédelmi Bizottság (MEPC) 83. ülésén hagyták jóvá a tagállamok, kötelező kibocsátásintenzitás-csökkentést és globális szénárat vezetve be az 5 000 tonna feletti hajókra.
A keret 2028-tól lépne életbe, kezdetben mintegy 100 USD-s tonnánkénti szén-dioxid-egyenérték-árral azokra a hajókra, amelyek nem érik el a kibocsátási célértéket.
A végleges elfogadást 2025 októberében az Egyesült Államok vezette ellenállás miatt egy évvel elhalasztották, így a keretrendszer sorsáról a 2026 decemberi MEPC-ülésen dönthetnek a tagállamok. Az MMMCZCS ennek ellenére ezt a keretrendszert használta viszonyítási alapként, és úgy számol, hogy a szabályozás 2030-ra mintegy 30 milliárd m³ biometánnak megfelelő korlátlan keresletet teremtene, ha a hajózás teljes alacsony kibocsátású energiaigényét biometánból fedeznék.
Két forgatókönyv, két nagyságrend
A kutatás két növekedési pályát vázol fel. Az alapforgatókönyvben a regionális biometántermelés évi 15%-os ütemben bővül, így 2030-ra 21 milliárd m³-t, azaz 19 millió tonna alacsony kéntartalmú fűtőolaj-egyenértéket (LSFO) érhet el.
Egy erőteljesebb szabályozási támogatás mellett, évi 38%-os növekedéssel a termelés akár 52 milliárd m³-ra is emelkedhetne.
Mindkét érték jóval elmarad a Nemzetközi Energiaügynökség (IEA) által jelzett globális technikai potenciáltól, ami arra utal, hogy a korlátot nem az alapanyag-ellátás, hanem az infrastruktúra, a tanúsítás és a szabályozási keretek szűkössége jelenti.
A tömegmérleg-elszámolás a kulcskérdés
A jelentés szerint a biometán hajózási felhasználhatóságának kulcsa a tömegmérleg-elszámolás (angolul: mass balancing) lehetne. Ez az a hitelesítési mechanizmus, amely lehetővé tenné, hogy a meglévő földgázhálózatba betáplált biometán fenntarthatósági tulajdonságait tanúsított lánc mentén nyomon kövessék, és a tengeri üzemanyag-fogyasztáshoz rendeljék, még akkor is, ha a hajó fizikailag nem biometánt tankol.
Globálisan harmonizált tömegmérleg-rendszer nélkül a hajózás csak fizikailag elkülönített biometán-ellátási láncokra támaszkodhatna, ami az elemzés szerint nehezen és költségesen skálázható 2030 előtt.
A szabályozási részletek tehát nagyobb hatással lehetnek a biometán tényleges hajózási szerepére, mint maga a termelési kapacitás.
A flotta és a bunkerinfrastruktúra korlátai
Az elméleti kínálat mellett a tényleges felhasználást a hajóflotta összetétele is korlátozza. Az MMMCZCS becslése szerint, ha 2030-ra minden metánüzemű konténerhajó kizárólag cseppfolyósított biometánt (LBM) használna, a hajózás mintegy 11 millió tonna LSFO-egyenértéknyi biometánt tudna felvenni, ami a 2030-as alapforgatókönyv szerinti 21 milliárd m³-es kínálat 56%-át kötné le. A ma meghozott flottaberuházási döntések azonban évtizedekre meghatározzák a hajók hajtási megoldásait, így az elégtelen metánkompatibilis hajóépítés és bunkerinfrastruktúra hosszú távon alááshatja a biometán megfelelőségi szerepét, még ha az elméleti kínálat rendelkezésre is állna.
Európában már valóság: a FuelEU Maritime hatása
Míg az IMO globális kerete még bizonytalan, az Európai Unióban 2025 eleje óta hatályban van a FuelEU Maritime rendelet, amely az 5 000 tonna feletti, uniós kikötőket érintő hajóktól kötelező kibocsátásintenzitás-csökkentést vár el – 2025-ben 2%-ot, ami 2050-re fokozatosan 80%-ra emelkedik.
A Wood Mackenzie elemzése szerint ez a szabályozás Európában már most a biometán legnagyobb keresleti tényezőjévé teszi a hajózást, és 2050-re a kontinens várható biometántermelésének több mint felét köthetné le.
A gyakorlatban is látszik a lendület: a rotterdami kikötőben a cseppfolyósított biometán bunkerolási mennyisége 2024-ről 2025-re 2 775 m³-ről 17 644 m³-re, hatszorosára nőtt, miközben az európai biometán-termelési kapacitás 2026 közepére elérte a 8,2 milliárd m³-t, éves szinten 17%-os bővülés mellett. Olyan társaságok, mint a Gasum vagy a Viking Line, már ma is cseppfolyósított biometánnal (bio-LNG) hajtott hajókkal termelnek megfelelőségi egységeket.
Kitekintés: szűkülő ablak 2030 után
Az MMMCZCS a biometánt nem végleges megoldásként, hanem a 2030 és 2040 közötti évtized áthidaló üzemanyagaként pozicionálja, amíg az e-ammónia és az e-metanol is piacképessé válik. Eközben az IMO-keret által generált kereslet drámaian nő: 2035-re elérheti a 100 millió tonna LSFO-egyenértéket. Ahogy a kereslet emelkedik, a közúti közlekedés, a légiközlekedés és a fűtés versenye egyre inkább korlátozhatja a hajózás hozzáférését a biometánhoz. Mindeközben maga a keretrendszer sorsa is nyitott kérdés: a 2026 decemberi MEPC-ülésen dől el, hogy a tagállamok – az Egyesült Államok és több kőolaj- és földgáztermelő ország ellenállása dacára – elfogadják-e a szénárazást is tartalmazó végleges változatot.
Elmélet vagy gyakorlat?
Számokban tehát lenyűgöző a kép: a globális biometántermelés elméletben lefedhetné a hajózás 2030-as klímacéljainak jelentős részét. A gyakorlatban azonban legalább három feltételnek kell teljesülnie ehhez: az IMO-nak működőképes, globálisan harmonizált tömegmérleg-rendszerrel kell elfogadnia a nettó-nulla keretet; a metánüzemű flottának és a bunkerinfrastruktúrának elég gyorsan kell bővülnie; és a hajózásnak helyt kell állnia a közúti közlekedéssel, a légiközlekedéssel és a fűtéssel folytatott versenyben ugyanazért az alapanyagért.
Európa a FuelEU Maritime rendelettel már most előre vetíti, milyen szerepet játszhat a biometán a tengeri közlekedésben – a globális kérdés az, hogy az IMO decemberi döntése hasonló irányba tereli-e a világ többi részét.
Források:
Bioenergy Insight Magazine, Ship & Bunker, gasworld, Engine, IMO, Carbon Brief, Global Maritime Forum, Wood Mackenzie, SEA-LNG, International Gas Union, Gasum
A Mærsk Mc-Kinney Møller Zéró Szén-dioxid-kibocsátású Hajózási Központ (MMMCZCS) elemzése szerint a globális biometán termelés 2030-ra elérheti a 21 milliárd m³-t, ami elméletben a nemzetközi hajózás korai dekarbonizációs energiaigényének 70%-át fedezhetné. A számítás az IMO nettó-nulla keretrendszeréhez (NZF) igazodik, amely 2028-tól vezetne be globális szénárat a hajózásra, igaz, ennek elfogadását politikai ellenállás miatt 2026 decemberére halasztották. A kutatás szerint a valódi korlátot nem az alapanyag-ellátás, hanem a tömegmérleg-elszámolás hiánya, a metánüzemű flotta mérete és a bunkerinfrastruktúra jelenti: ha minden metán kompatibilis konténerhajó biometánt használna, az csak a kínálat 56%-át kötné le. Az elemzés a biometánt 2030 és 2040 közötti áthidaló üzemanyagként határozza meg, miközben Európában a FuelEU Maritime rendelet már most valós keresletet teremt a tengeri biometán iránt, a hajózási ágazatot állítva a kontinens biometán-felhasználásának élére.
A Mærsk Mc-Kinney Møller Zéró Szén-dioxid-kibocsátású Hajózási Központ (MMMCZCS) új elemzése szerint a globális biometántermelés 2030-ra elérheti a 21 milliárd m³-t egy alapforgatókönyv szerint, évi 15%-os bővülési ütem mellett, míg egy erőteljesebb szabályozási támogatás esetén, évi 38%-os növekedéssel akár 52 milliárd m³-ra is emelkedhetne. Ez a mennyiség elméletben a nemzetközi hajózás korai dekarbonizációs energiaigényének mintegy 70%-át fedezhetné, a Nemzetközi Tengerészeti Szervezet (IMO) nettó-nulla keretrendszeréhez (NZF) igazodó számítás szerint, amely 2028-tól vezetne be kötelező kibocsátásintenzitás-csökkentést és globális szénárat a hajózásra – elfogadását azonban politikai ellenállás miatt 2026 decemberére halasztották.
A jelentés szerint a valódi korlátot nem az alapanyag mennyisége, hanem a tömegmérleg-elszámolás hiánya jelenti: harmonizált tanúsítási rendszer nélkül a hajózás csak fizikailag elkülönített, nehezen skálázható biometán-ellátási láncokra támaszkodhatna. A flotta is korlátot jelent: ha minden metánüzemű konténerhajó kizárólag cseppfolyósított biometánt használna, az mindössze a 2030-as alapkínálat 56%-át kötné le, azaz körülbelül 11 millió tonna LSFO-egyenértéket, miközben a ma meghozott hajóépítési döntések évtizedekre meghatározzák majd a rendelkezésre álló hajtási kapacitást.
Az elemzés a biometánt nem végleges, hanem a 2030 és 2040 közötti évtized áthidaló üzemanyagaként pozicionálja, mielőtt az e-ammónia és az e-metanol is piacképessé válna, miközben az IMO-keret által generált kereslet 2035-re elérheti a 100 millió tonna LSFO-egyenértéket. Európában a kép már most kevésbé elméleti: a FuelEU Maritime rendelet 2025 óta kötelezi a nagyobb hajókat kibocsátáscsökkentésre, és a Wood Mackenzie elemzése szerint 2050-re a hajózás köthetné le Európa várható biometántermelésének több mint felét, miközben a rotterdami kikötőben a cseppfolyósított biometán bunkerolása egyetlen év alatt hatszorosára nőtt. A következő éles határpont a 2026 decemberi IMO-ülés, amely eldönti, elfogadják-e a szénárazást is tartalmazó végleges keretrendszert.
A W4 stábja víz-, szennyvíz-, biogáz- és energetika ágazatokban dolgozó szerszakemberekből és újságírókból áll. Céljuk, hogy ezen ágazatok folyamatait és irányait átlátható, szakmailag megalapozott formában mutassák be.
Kapcsolódó
A NASA műholdfelvételei szerint 2026 júliusában mindössze 1,4%-ra apadt az Elephant Butte-tározó vízszintje, ami az elmúlt fél évszázad legalacsonyabb értéke, és tovább élezi a Rio Grande menti vízhiányt Új-Mexikóban és Texasban.
Az elkövetkező hetekre vonatkozó időjárási előrejelzések nem bíztatnak sok jóval, pedig ha holnap elkezdene esni, a Balaton és a Velencei-tó vízgyűjtőjén lehulló csapadék jó ideig akkor sem jutna el a tavakig. Előbb a kiszáradt talajnak kellene a vízzel telítődnie.
Az amerikai szennyvíztisztító telepek biogáz-rendszereinek jelentős hányada annyi metánt ereszt el, hogy a megtermelt megújuló energia éghajlati előnye teljesen eltűnik – állítja a Nature Sustainability friss tanulmánya.
A klímamodellek rekorderősségű El Niño kialakulását valószínűsítik 2026-ra – a következmények hőhullámtól az aszályon át az árvízig terjednek, és Európát sem kímélik.